
当一代人的童年味觉红利耗尽,传统甜牛奶过往跑通的渠道叙事便会失效。
图片来源:pexels
那是一个属于“奶替”的黄金年代,纯牛奶在下沉市场又贵又寡淡,李子园用一口甜香填进早餐摊、校边店和网吧收银台,把一瓶含乳饮料卖成了几代人的味觉记忆。但故事很快急转直下。2022年-2024年,含乳饮料销量增速分别为-8.06%、-1.67%和0.41%,2025年跌至-14.14%,这一年仅卖出21.61万吨,原本微弱的增长苗头骤然夭折。品牌身价也一跌再跌。2025年中滑至50亿元左右,年底市值进一步缩水至44.63亿元,截至2026年11月3日收盘仅有35.82亿元,较2021年6月逾147亿元的高点蒸发逾七成。
曾经资本追捧的“童年概念股”沦为冷门标的,单靠一瓶甜奶的增长故事,已经到头了。
甜牛奶卖不动 经销商不愿陪跑了
李子园上市即巅峰,高光期并不长。
2021年,李子园营收规模突破14.7亿元,创下2016年以来最高水平。此后三年业绩增长近乎停滞,2022-2024年分别为14.04亿、14.12亿和14.15亿元。
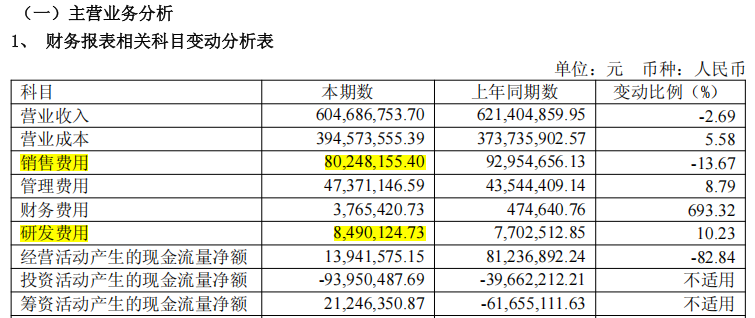
转折出现在2025年,这一年营收降至12.96亿元,较上一年下滑8.44%,到了2026年上半年,公司营收同比下滑2.7%至6.05亿元,赚钱能力不进反退。
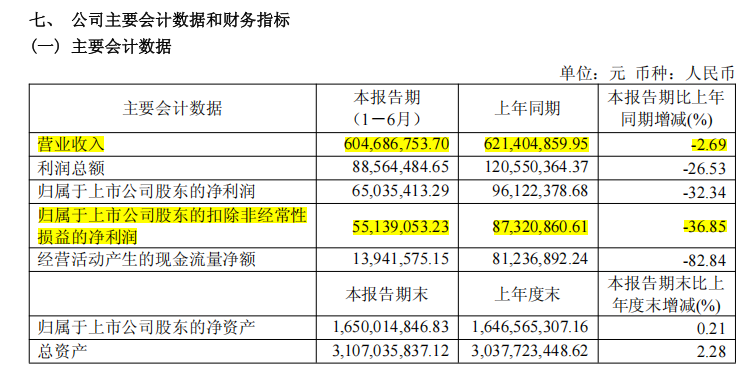
李子园2026年上半年经营情况
图片来源:李子园2026年半年报
账面收入急剧恶化的根源在于主业不争气。含乳饮料长期占总营收八成以上,上半年这项业务收入5.03亿元,同比减少13.59%,它的失速直接击穿了李子园的生存底座。
营收空间收窄的同时,成本压力又把经营推向红灯区。
2026年上半年,原材料涨价将营业成本推高5.58%至3.95亿元;财务费用因利息费用增加、利息收入减少而暴涨693.32%至376.54万元。多项刚性支出叠加,利润被不断挤压。2026年上半年,李子园归母净利润6503.54万元,同比下降32.34%,约为营收跌幅的12倍,扣非净利润5513.91万元,同比暴跌36.85%,盈利能力大幅弱化。
更棘手的是,存货越来越难变现、资金回流周期不断拉长。2026年上半年末,存货账面价值冲到2.37亿元,较年初增长54.18%,存货周转天数从2025年末的77.89天拉长到89.05天,旧货迟迟未能出清。
库存积压导致资金回流速度变慢,账上现金开始捉襟见肘,当期经营活动现金流净额仅剩1393.16万元,同比暴跌82.84%。
账面资金告急、货又卖不出去,李子园不得不主动调整经营布局。先削减产能省钱。2026年8月,公司终止“年产15万吨含乳饮料生产线扩产项目”,将剩余约1.42亿元募集资金永久补充流动资金,原本投向未来产能的钱,被抽调出来用于救急。
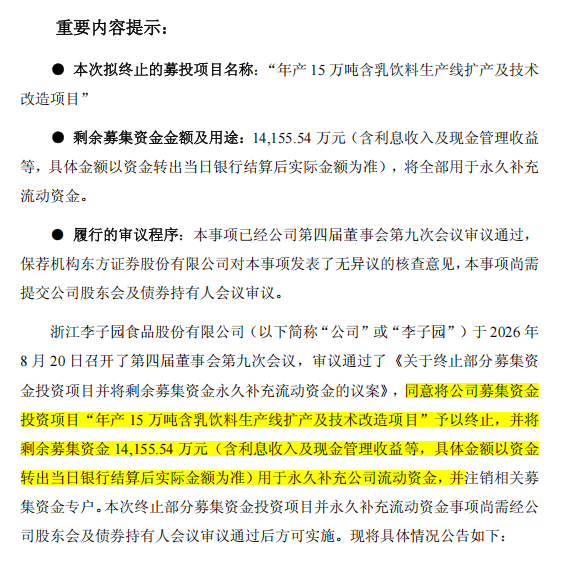
李子园将募集资金转调为现金流公告
紧接着,以“强化经销商动态评估、主动清理低效无效客户”为目标,开始收缩渠道投放。2025年,李子园新发展456家经销商、淘汰840家,全年净减384家;2026年上半年再减179家,期末只剩2063家,一年半的时间就失去了超560个合作伙伴。
经销商是品牌根基,过去三十年,李子园靠经销商渗透乡镇、校园周边和社区小卖部,以高周转、稳定价差持续铺货,渠道收入长期占总营收九成以上,裁减经销商的数量势必会伤筋动骨。
以华中地区为例,期内经销商从609家降至461家,净减148家、掉了约四分之一,收入随之从1.12亿元降至6474万元,同比蒸发超42%。
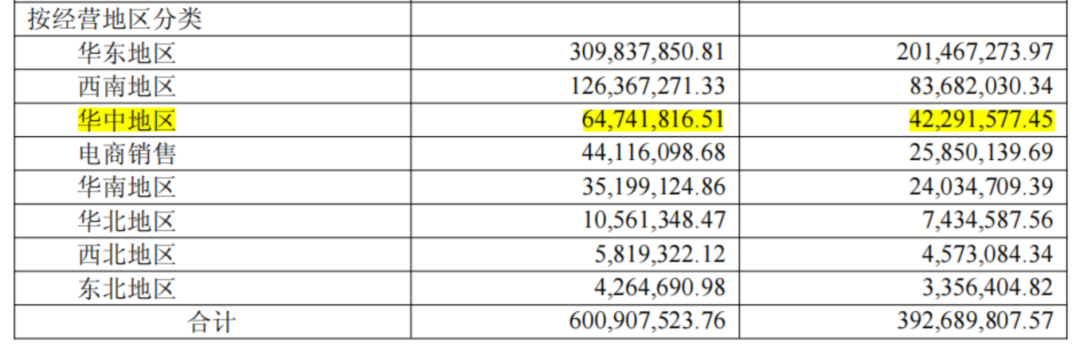
李子园华中地区的收入情况
图片来源:李子园2026年半年报
华中地区是李子园的重要销售区域,其收入大幅缩水直接拉低了整体经销渠道收入,2026年上半年公司经销渠道收入5.60亿元,同比下降4.36%。
不过品牌这么做,正中不少经销商下怀,经销商离了李子园,腾出的位置可以给伊利、蒙牛,或是其他动销更快的品牌,卖几个爆款就能回血。而李子园的线上渠道还未完全打通,离了经销商它很难独活,2026年上半年,品牌的电商收入占总营收不足一成,根本填不上线下流失的窟窿。
它的产品结构、价格带和铺货逻辑,全都长在这套下沉经销体系上,短期还无法摆脱对经销商渠道的依赖。
主业挣不动,副业越卖越穷
李子园的困境,表面看是渠道端不给力,实际还是需求错配的问题。产品方面,李子园的成功几乎都押在甜牛奶这款单品上,巅峰时含乳饮料占营收97.12%,其优势是极致的香甜口感加亲民定价,契合过去“好喝优先”的消费习惯。
短板也很明显,一瓶甜牛奶的蛋白质含量仅1g/100ml,约为纯牛奶国标2.9g/100ml的三分之一。
不仅蛋白质含量低,高糖分更是硬伤。李子园的甜牛奶每100ml含糖10.5g,一瓶450ml约含50g糖,是每日推荐摄糖上限25g的两倍,配料表上白砂糖和食品添加剂排位靠前,常年被消费者诟病为“工业甜水”。
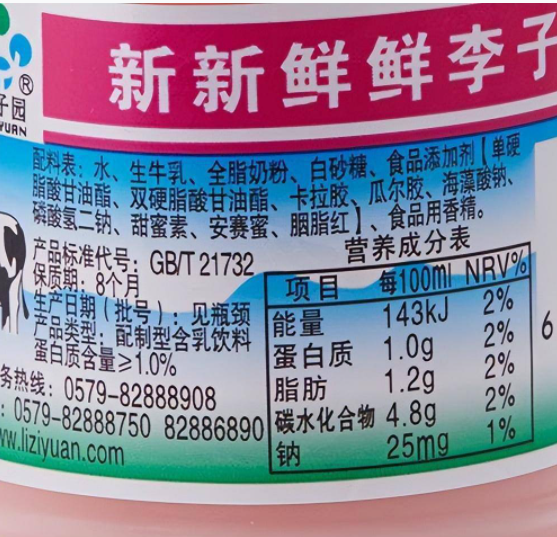
李子园甜牛奶经典款的配料表
随着终端需求转向健康化,李子园核心单品的短板被无限放大。
今天的家长为孩子挑选饮品,优先看蛋白质、糖分和添加剂有多少,而年轻群体又热衷于控糖减脂,核心受众对配料表和低负担的要求正在变高,含乳饮料不再是首选。
数据也能验证这一趋势。中国青年报调研显示,69%的消费者购买饮料前会翻看配料表;另外,艾媒咨询的报告指出,63.76%受访者选购瓶装饮料时,会优先挑选无糖、低卡款饮品。
面对市场环境变化,李子园的转型动作不少,思路却不够新。2025年3月推出维生素水,5月前后扩充玉米汁、双柚汁、青柠汁等果蔬汁线;2026年3月电解质水在糖酒会系统化重启,4月又推出“电解质+氨糖”和葡萄汁灯泡奶。
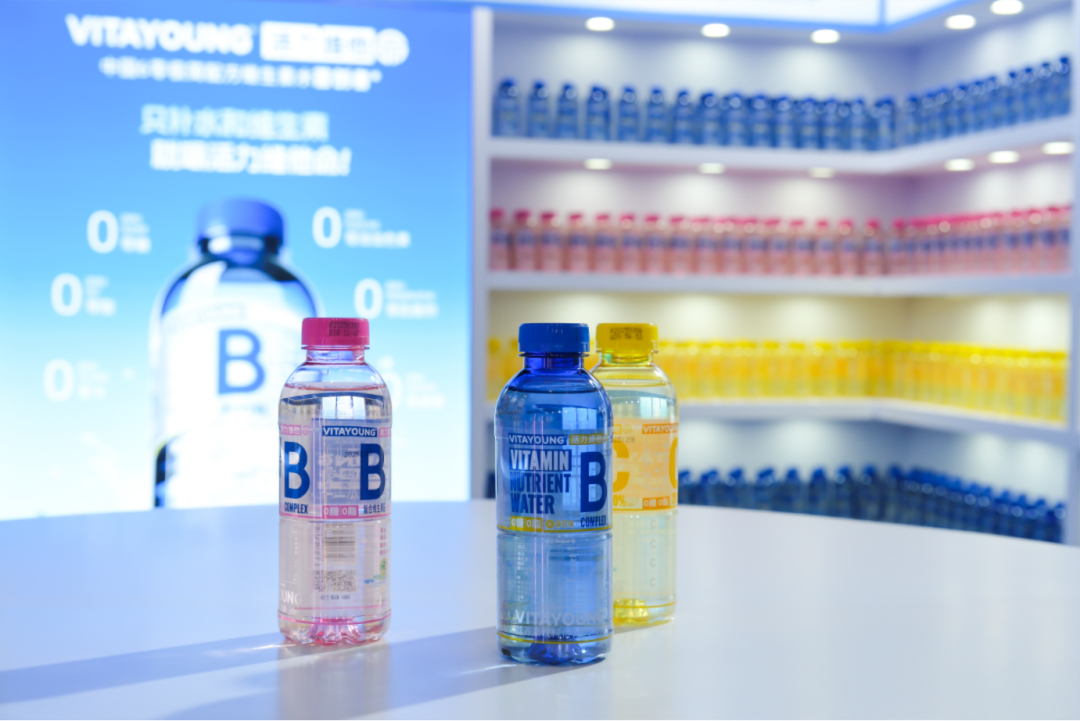
李子园2025年春季上线维生素水
图片来源:李子园
明星代言也早早铺开,2025年5月将成毅升级为全球品牌代言人,投放覆盖海内外商圈、高铁地铁和核心梯媒,目标直指年轻消费群体。
但雷声大雨点小,李子园的新业务并未成长起来。
2026年上半年,维生素水、电解质饮料、风味饮料和果蔬汁等其他产品收入为0.97亿元,增量仅0.61亿元,而含乳饮料收入去年同期少赚0.79亿元,新业务连主业的缺口都填不满,更谈不上接棒了。更麻烦的是,新品毛利率普遍低于甜牛奶,继续发展将拉低品牌的盈利水平。
李子园管理层在2026年5月投资者交流中坦言,新品尚处爬坡期,毛利率低于核心含乳产品,收入结构变化会带来阶段性稀释。
另一方面,李子园的新品更多是在跟风补位,缺乏真正的差异化。果汁、功能饮料已是红海,维生素水有元气森林、农夫山泉卡位,电解质水方向李子园2026年3月才系统化重启,而外星人、尖叫早已占住市场心智。配方上没有实质性创新、新鲜感不够,消费者就没有非买不可的理由,投再多广告也换不来长期复购。
当初李子园能上市,是因为资本市场默认它处在一条可持续扩容、可复制全国的长坡赛道上,并给出高估值。
彼时大量消费者寻找“奶替”,李子园抓住的正是特定消费窗口期的红利,赛道本身的增长潜力有限。
如今红利窗口关闭,李子园出现经营疲态并不是偶然波动,而是大单品依赖叠加品类下行的结果。
甜奶赛道集体退潮 老玩家无一幸免
曾经依托下沉市场蓬勃发展的甜牛奶市场,正从“增速放缓”滑向“存量收缩”。
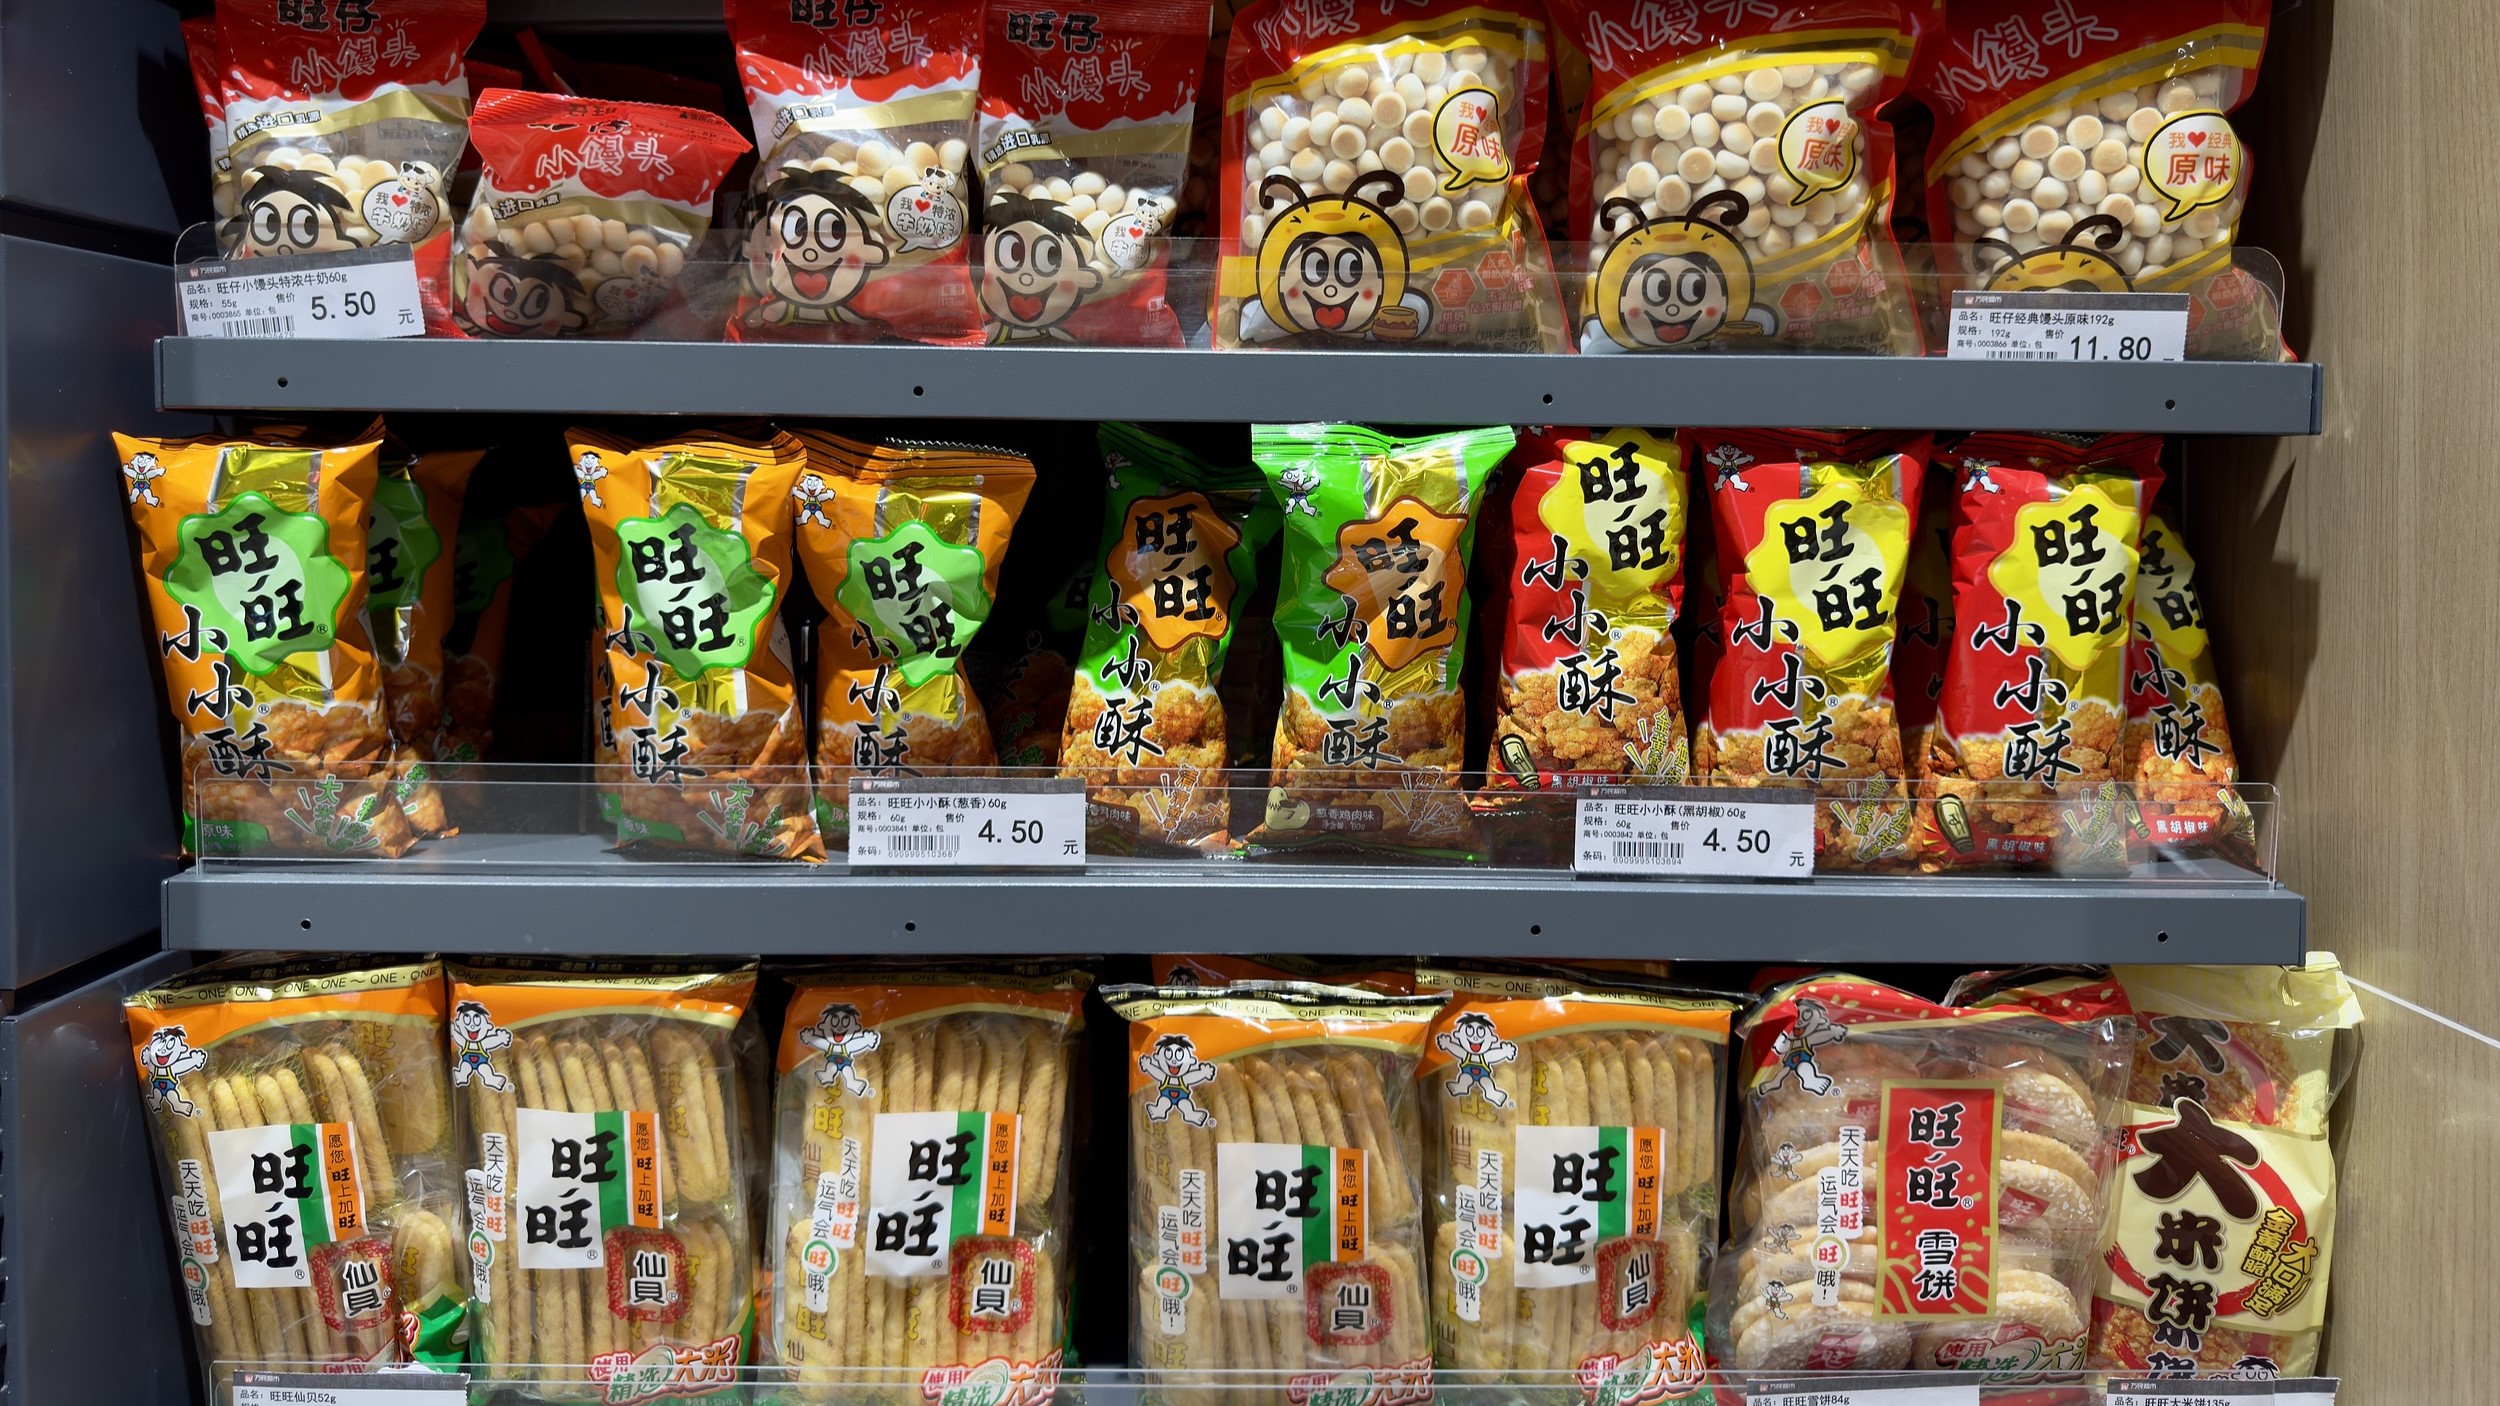
马上赢数据显示,2026年二季度含乳饮料销售额同比下跌19.20%,三季度销售额同比下滑18.37%。行业已进入缩量阶段,渠道端的实际动销能力明显减弱,一众老牌玩家在同一道坎上挣扎。最有参照意义的是旺旺集团。与李子园同为国民级复原甜奶,旺旺依托庞大经销网络与经典IP红利长期占据赛道头部,但近年同样遭遇瓶颈。2025财年(截至2026年3月31日),旺旺的乳品及饮料板块收入123.42亿元,同比提升1.9%,核心单品旺仔牛奶的销售额却下滑0.3%,增长几乎全靠果汁、功能饮品和休闲食品等板块拉动,经典甜乳饮已带不动增长。
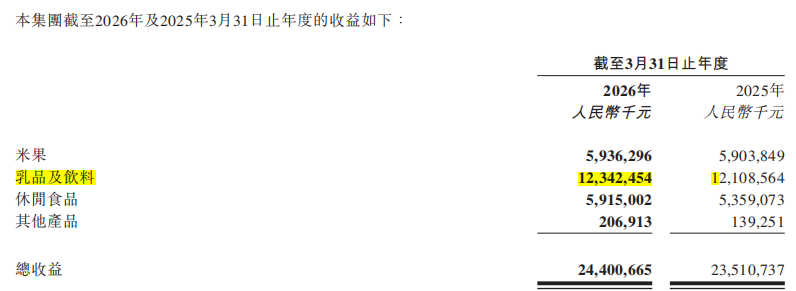
旺旺的乳品及饮料收入
图片来源:旺旺集团2025财年报告
其中缘由并不复杂。旺仔长期绑在“甜、复原乳”标签上,这套配方在过去是竞争力,在健康化浪潮下却成了负担。
复原乳在纯牛奶、低温奶便宜又易得的今天,早已丧失“奶替”的刚需属性,旺仔牛奶守住的更多是礼品和怀旧场景。旺旺不是没努力过,年轻化营销、IP联名、风味新品都试过,但联名带来的话题热度基本都回流到经典款旺仔牛奶身上,新品很难借势完成心智赋能。
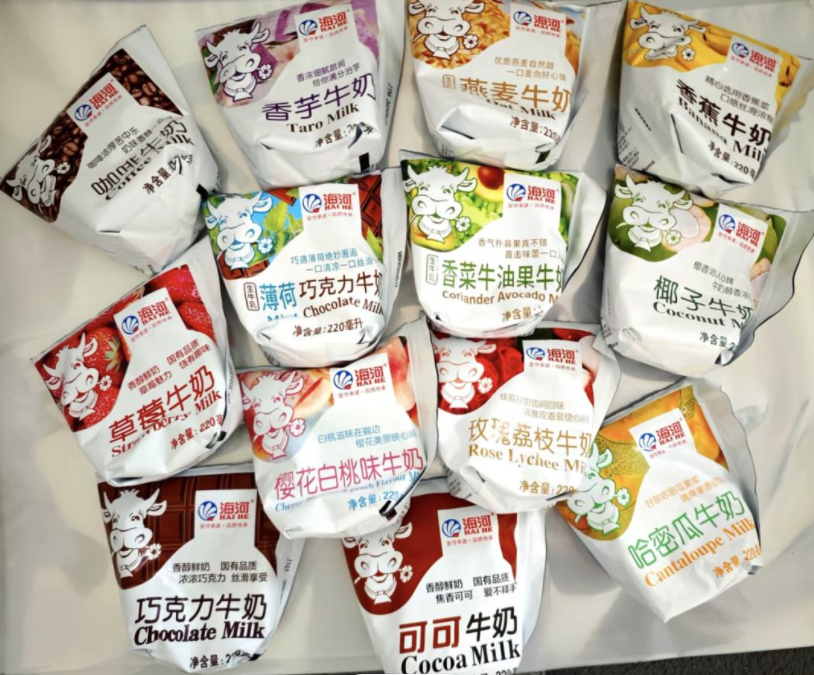
海河的风味牛奶
图片来源:海河官微
在一个持续缩量的盘子里,海河想用老办法,即开发更多口味甜奶拉动增长。目前该品牌的甜奶口味已超50种,但新品多停留在口味微调和猎奇尝鲜上,始终未跳出高糖甜奶的生意逻辑,并没有掀起多大水花。
剩下那些不知名的区域甜奶品牌,它们缺乏全国知名度,仅靠本地乳企资源主打平价甜奶和学生早餐奶,在县域乡镇渠道走量,以低供货价、高返点勉强维持生计。甜味乳饮不是没有需求,只是大众买它的理由变了。市场不拒绝好喝的乳饮,只是多数人不愿再为传统甜牛奶“高糖、低蛋白”的旧配方买单。当一代人的童年味觉红利耗尽,传统甜牛奶过往跑通的渠道叙事便会失效,流量与货架资源只会不断向健康属性更强的品类倾斜,靠一款大单品铺遍全国的增长模式,也就走到了尽头。
本文转载自观潮新消费(ID:TideSight),已获授权,版权归观潮新消费所有,未经许可不得翻译或转载。
由第一财经、第一财经商业数据中心(CBNData)联合发布的《开物·2025中国消费品牌智能创新白皮书》,现已现货发售!在喧嚣的技术浪潮之中,什么是真正可落地的智能创新?AI应该从哪里切入企业核心能力?品牌如何在不确定的环境中,构建可持续的长期竞争力?这份超13万字的深度洞察,覆盖了万级智能消费相关人群样本,携手数十位行业专家,对3000+消费品牌企业进行了系统拆解,帮助中国消费品牌在智能时代明确坐标、重构能力,实现从“开物”到“成务”的价值跃迁!

好文章,点个赞
版权提示
转载第一财经商业数据中心原创稿件,请于文首标明来源、作者,并保持文章完整性。非第一财经商业数据中心原创稿件,未经许可,任何人不得复制、转载、或以其他方式使用。如需转载或以其他方式使用稿件内容,请联系CBNData客服DD-4(微信ID:CBNDataDD4)