
上海正在从“建设一个消费城市”走向“让消费成为城市的生活方式”。
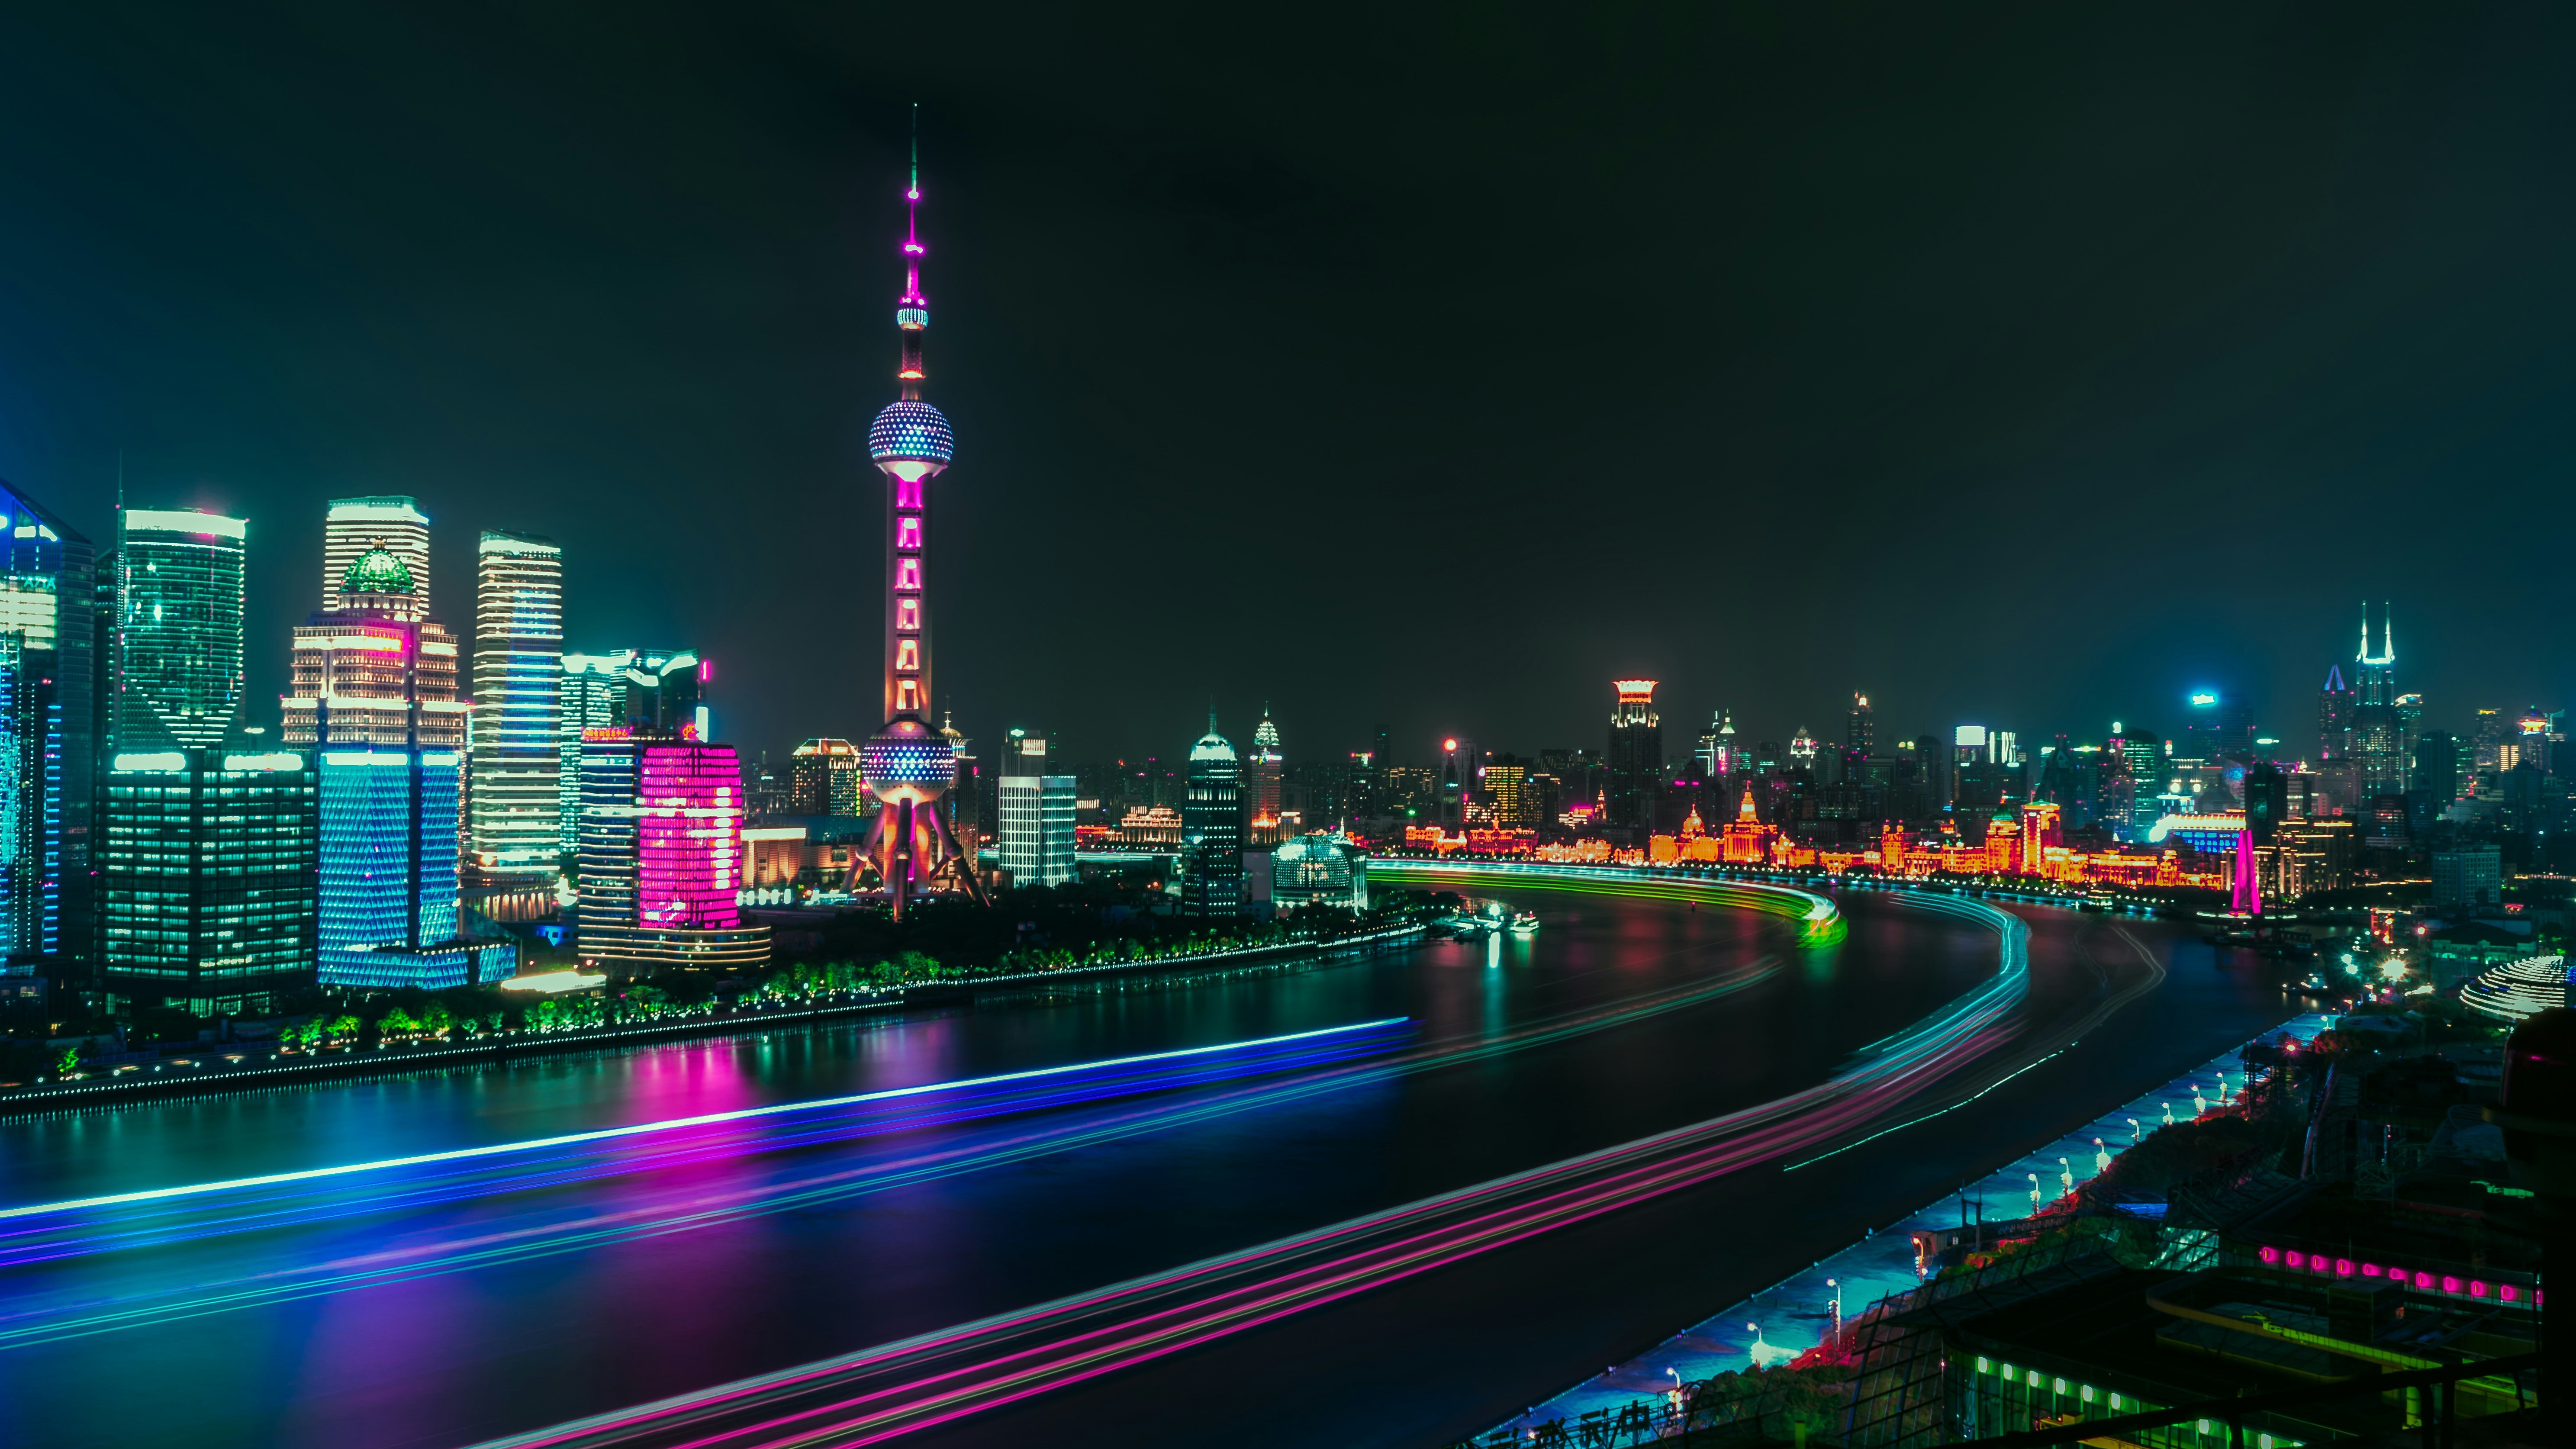
图片来源:unsplash
2021年7月,国务院批准上海、北京、天津、广州、重庆等五座城市率先开展国际消费中心城市培育建设。彼时的上海商业,正站在一个新旧交替的节点上——传统百货增长见顶,购物中心进入存量竞争,而城市更新的大幕刚刚拉开。
五年过去,数字勾勒出一条清晰的轨迹。2025年,五座城市合计社会消费品零售总额突破6.2万亿元;离境退税销售额同比增长86%,占全国比重达三分之二;入境外国人次占全国三分之一,消费品进口占全国二分之一,国际消费的“引力场”效应已然显现。
聚焦上海,2025年社零总额达到1.66万亿元,同比增长4.6%。比总量增长更具说服力的,是数据纵深剖面的结构性变化,一条清晰的演进脉络浮现出来:上海商业正从“量”的扩张迈向“质”的重构,从“商品消费”向“服务消费”完成范式转移。
五年存增量轨迹:数量见顶回落,单体量持续走高
据赢商网大数据,截至2025年底,上海商业项目存量达553个、3374.94万方。五年间累计新增项目170个、新增体量947.18万方。五年累计引进的国内外品质首店、旗舰店1923家。

来源:赢商网
回望五年增量曲线,2021年是一个无可争议的高峰,全年新增48个项目、285.17万方,前滩太古里、瑞虹新天地、久光中心、北外滩来福士等标杆项目集中入市,为国际消费中心城市建设元年献上了一份厚重的"见面礼"。
2022年,受外部环境冲击,增量骤降至15个、76.5万方,为五年最低。但这并非停滞,而是一次蓄力,中信泰富广场改造回归、苏河湾万象天地入市,存量焕新与精品化项目开始成为增量的重要构成。
2023年至2025年,增量稳步回升。值得注意的是,2025年虽仅新增29个项目,但体量高达208.43万方,虹桥前湾印象城MEGA(26万方)、陆悦天地(16.6万方)等大体量项目集中入市,折射出上海商业在增量端的"质重于量"取向。

来源:赢商网
这一系列数据中,我们看到了上海商业正从“增量扩张”逐步转向“存量运营” 。2026年计划开业的超60个项目中,存量改造与焕新项目占比显著。太平洋百货改造为“新六百YOUNG”,凯德七宝龙城转型为“嘉寰广场”,豫城时尚升级为“幸汇城隍”,上海商业已进入“更新时代”。
商圈格局之变:核心稳固迭代,新兴多点跃升
如果说存增量数据描绘的是上海商业的"量",那么商圈格局与空间形态的演变,则书写着上海商业的"魂"。
五年间,上海商圈势力榜经历了一场深刻的结构性重构。传统核心商圈与新兴商圈在各自的赛道上完成了能级跃迁,共同塑造出 "多核共生" 的城市商业新格局。
淮海中路、南京西路、南京东路、徐家汇、小陆家嘴-张杨路等几大传统核心商圈凭借成熟的商业生态、密集的高能级项目和持续的更新迭代,始终占据着上海商业的金字塔尖。
新兴商圈则构成了五年间最具活力的变量。
-
前滩从 "陆家嘴 2.0" 的规划概念,成长为具有独立消费号召力的市级商圈;
-
徐汇滨江依托西岸文化走廊的艺术资源,走出了一条 "文化+ 商业" 的差异化路径;
-
真如、临空因标杆项目的入市而一举跃升;
-
苏河湾、曹杨路等则依托单个标杆项目的强力带动,形成了区域性的消费集聚。
从新增项目分布看,南京西路以5个新增项目居首,前滩、徐汇滨江各4个紧随其后,临空、真如、淮海中路、徐家汇等商圈各有3个项目入市。商业资源不再单向度地向传统核心区集中,而是沿着城市更新的脉络,向东西两翼、南北新城有序扩散。

来源:赢商网
核心商圈持续进化。南京西路商圈在恒隆广场、兴业太古汇、静安嘉里中心等重奢标杆的基础上,迎来了升级改造的中信泰富广场、新入市的JC PLAZA锦沧文华广场,2025年底恒隆地产更以20年营运租赁拿下梅龙镇广场原址,南京西路的"高端商业生态闭环"愈发完整。淮海中路商圈则在环贸iapm、K11、香港广场等传统力量之外,迎来了新天地东台里、HAI550等新项目。
徐家汇商圈按下了城市更新的加速键。上海六百于2024年拆除重建,将变身集品牌旗舰店与公寓式酒店于一体的综合体"新六百HUB";太平洋徐汇店改造为"新六百YOUNG",于2026年整体亮相。一个以"蝶形功能结构"规划的新徐家汇,正在呼之欲出。
新兴商圈的崛起。核心商圈进化的同时,新兴商圈的崛起构成了上海商业五年最具活力的叙事。前滩商圈以4个新增项目的成绩,成为五年间最耀眼的"新星"。前滩太古里一期以开放街区形态、重奢定位,开业即成为上海商业新地标;前滩L+PLAZA等项目相继入市,前滩从"陆家嘴2.0"的规划概念,成长为具有独立消费号召力的市级商圈。
徐汇滨江商圈同样走出了一条差异化路径。Gate M西岸梦中心以10万方开放街区形态入市,星扬西岸Lumina、GATE M西岸凤巢等项目形成集群,依托西岸文化走廊的艺术资源,打造出"文化+商业"的独特生态。
真如商圈随着真如环宇城MAX(32万方)的入市而一举跃升为市级商圈,临空商圈因上海荟聚(21万方)、百联西郊购物中心改造回归而形成新的消费集聚。

来源:赢商网
非标商业崛起与城市更新浪潮共振
五年间,上海商业的进化不止于存量规模的增长,更发生在空间形态的深层维度,非标商业从边缘尝试走向主流舞台,与城市更新浪潮形成双向共振。据赢商网统计,2021-2025年170个新增商业项目中,36个呈现非标准商业形态,涵盖开放街区、主题垂直商业、存量改造商业等多元类型。当标准化盒子商业进入同质化竞争的红海,非标商业深度嵌入城市文脉与更新进程,从补充性业态成长为城市商业生态中最具辨识度的风景线。
一批小体量项目以极致细分的主题定位,打造“小而专”的垂直商业生态。
-
百联ZX创趣场以1万方的迷你体量,聚焦二次元与潮玩文化,打造全国首个“二次元垂直商业体”;
-
上海TPY中心、上海 U479等项目同样锚定年轻圈层,以二次元、潮流文化为核心标签,打造垂直主题商业;
-
HAI550更是以0.72万方的极小体量,主打精品生活方式集合,证明了非标商业在核心商圈的生存能力与价值张力。
开放街区形态是非标商业的另一重要分支,五年间新增开放街区类项目超25个,将商业与城市空间、在地文化深度融合。蟠龙新天地以江南文化为底色打造开放式街区,龙华会依托千年古寺塑造"民俗+商业"的独特场景,Gate M西岸梦中心则联动美术馆、演艺空间资源,构建“艺术+商业”的生态,让看展、逛店、漫步成为连贯的消费体验。
存量资产的非标化改造,是上海非标商业浪潮中最具分量的组成部分。上海巴黎春天・悦汇天山改造后注入二次元主题,上海妇女用品商店重塑为“她”空间,EKA・天物以百年工业遗存为基底,构建“露天建筑博物馆”式的复合商业社区;力波・九坊、创邑 MIX 等项目也保留老厂房的建筑肌理,注入潮流商业、创意办公、文化展演等多元功能,让工业遗产成为城市商业的新载体。
五年间,上海城市更新的广度与深度不断拓展,从核心商圈的单体项目改造,扩展到整片街区的功能重构,再到工业遗存、历史里弄的活化利用。这种非标化的商业逻辑,也在更广阔的城市层面扩散。以衡山路-复兴路历史文化风貌区为代表的 “梧桐区” 商业生态持续升温,主理人店、买手店、特色小店沿着梧桐树下的街道自然生长,形成了 “街区即商业、商业即生活” 的非标商业样本,也构成了上海国际消费中心城市最具烟火气与独特性的组成部分。
首店规模屡创新高,业态从商品向体验跃迁
空间形态的演变,最终要落到业态内容的进化上。五年间,首店早已超越 “品牌首次落地” 的简单定义,成为上海商业业态迭代、场景创新、模式变革的核心风向标,引领整个城市的消费逻辑从 “商品消费” 向 “体验消费”“服务消费” 系统性迁移。
2021年-2025年,上海累计引入品质首店1923家。增长曲线整体保持向上态势,除2022 年受外部环境影响短暂回调外,首店数量持续攀升,2025年以523家创下五年新高。截至2026年上半年,上海已引入品质首店216家。

来源:赢商网
五年间,上海核心商圈的地位在持续进化中愈发稳固,首店数据是最直观的注脚。2021-2025年,淮海中路商圈累计引入首店205家,南京西路商圈192家,南京东路商圈108家,徐家汇商圈91家,小陆家嘴-张杨路商圈85家,五大核心商圈合计贡献了全市首店的近四成。

来源:赢商网
比数量增长更深刻的,是首店生态的持续进化。早期首店以国际奢侈品牌、全国连锁头部品牌的全国首店为核心,而随着核心品牌在上海的布局基本完成,首店增量的来源日趋多元。餐饮赛道里,七月柿、胡麻过桥、龙味引等具有区域特色的餐饮品牌相继开出上海首店,为市场注入差异化的风味体验;零售领域,FPA、MARKGONG等本土设计师品牌以首店姿态切入核心商圈,填补了细分风格的空白;生活服务赛道更是涌现出大量垂直领域的新兴品牌。首店经济从 “头部引领” 进入 “生态繁荣” 阶段,更多元的品牌、更细分的赛道、更丰富的业态,共同构建起更具韧性的商业生态。

来源:赢商网
这种生态的包容性也体现在项目分布上。上海环球港、港汇恒隆广场、静安嘉里中心等项目领跑首店榜单,TOP梯队中既有恒隆、嘉里、太古里等高端商业标杆,也有环球港、龙之梦等大众生活中心。不同定位的商业体承载不同类型的首店,共同构建起层次丰富、互补共生的首店承载体系。

来源:赢商网
业态迭代:从“卖货”到“造场”的价值转向
首店的业态结构演变,清晰勾勒出上海消费升级的路径。
餐饮始终是首店经济的压舱石,休闲餐饮、中式餐饮、异国风情餐饮构成三大支柱,而烘焙甜品、精品咖啡、创意饮品等轻餐饮品类的快速增长,折射出城市 “第三空间” 需求的持续膨胀。餐饮不再只是购物的配套业态,本身就成为独立的社交目的地与流量入口。

来源:赢商网
零售业态则开启了“大店化 + 体验化”的升级进程。ZARA落地3000平方米特色大店,H&M打造2000平方米复合生活零售空间,品牌不再满足于单纯的商品陈列,而是致力于提供更完整的品牌体验。与此同时,国际品牌与本土品牌同台竞技:LE LABO、Aesop、BY FAR等国际品牌开出全国首店,观夏、Songmont等本土新消费品牌也以旗舰店姿态亮相,共同推动零售从“商品销售”向“品牌体验服务”转型。
生活服务类首店的翻倍增长,进一步拓宽了商业的功能边界。从2021年的13家到2025年的29家,宠物服务、丽人养生、循环零售等细分领域快速崛起,PETZOO、闲鱼循环商店等品牌首店落地,标志着商场正从“购物场所”向“城市生活服务平台”进化。
“三新”驱动:重构商业的底层创新逻辑
首店经济最核心的引领价值,在于对新业态、新场景、新模式的持续探索,不断打破传统商业的边界。
■ 新业态破圈:二次元商业从亚文化走向主流,是五年间最具标志性的业态创新。百联ZX创趣场打造全国首个“二次元垂直商业体”,随后百联ZX造趣场落地五角场,“ZX模式” 成功复制;上海TPY中心等项目相继跟进,SQUARE ENIX STORE全国首店、谷子快跑旗舰店等品牌涌入。二次元从商场的“点缀业态”成长为独立的商业品类,开辟了全新的消费赛道。
■ 新场景实验:非标准店的兴起,标志着品牌从“标准化复制”走向“在地化创造”。1923家首店中,554家为旗舰店、概念店、体验店、主题店等非标准形态。点都德开出“早茶夜酒bistro店”;HM开出“HOUSE OF H&M旗舰店”全国首店,野兽派推出“中国工坊店”——品牌以非标准店为载体,与城市文化对话,与消费者共创,让门店本身成为值得打卡的消费场景。旗舰店更是其中的绝对主力,RIMOWA全国旗舰店落地静安嘉里中心,BIRKENSTOCK全国首店体验店进驻兴业太古汇,黑白调全国首店旗舰店亮相PRISMA新嘉中心,不仅展示最新产品,更传递品牌理念、提供极致体验。
■ 新模式迭代:轻资产运营模式的加速渗透,正在重构商业的生产关系。五年新增项目中,32 个采用轻资产模式,印力、华润万象生活、龙湖、招商蛇口等头部运营商借此加速扩张。上海CP静安由丰泰地产投资、华润万象生活运营,上海唐镇印象汇由浦东发展集团持有、印力运营,“持有与运营分离”成为行业新常态。专业运营商的入场,不仅提升了商业运营效率,更带来了更灵活的业态调整能力和更强的内容创新能力。
五年回望,上海国际消费中心城市建设的成果,远不止于商业存量的扩容与首店数量的累积。更深层的变化,在于城市与消费关系的范式跃迁, 从“建设一个消费城市”,走向“让消费成为城市的生活方式”。商业不再是城市中孤立的功能板块,而是渗透进城市肌理、融入日常的有机组成。
站在“十五五”开局的节点上,这五年的实践恰好为下一阶段发展埋下了伏笔。《上海市加快国际贸易中心建设“十五五”规划》明确了打响“上海消费”品牌、扩容升级商品与服务消费、培育消费新业态新模式、提升商圈能级等核心任务,首发经济、体验经济、IP 消费、夜间经济、数字消费等新增长点,正成为下一阶段商业增长的核心抓手,也延续着过去五年“向新而生”的进化脉络。
五年是一个刻度,更是一个起点。上海商业的下一个五年,值得期待。
本文转载自赢商网(ID:winshang),已获授权,版权归赢商网所有,未经许可不得翻译或转载。
由第一财经、第一财经商业数据中心(CBNData)联合发布的《开物·2025中国消费品牌智能创新白皮书》,现已现货发售!在喧嚣的技术浪潮之中,什么是真正可落地的智能创新?AI应该从哪里切入企业核心能力?品牌如何在不确定的环境中,构建可持续的长期竞争力?这份超13万字的深度洞察,覆盖了万级智能消费相关人群样本,携手数十位行业专家,对3000+消费品牌企业进行了系统拆解,帮助中国消费品牌在智能时代明确坐标、重构能力,实现从“开物”到“成务”的价值跃迁!

好文章,点个赞
版权提示
转载第一财经商业数据中心原创稿件,请于文首标明来源、作者,并保持文章完整性。非第一财经商业数据中心原创稿件,未经许可,任何人不得复制、转载、或以其他方式使用。如需转载或以其他方式使用稿件内容,请联系CBNData客服DD-4(微信ID:CBNDataDD4)