
高速增长的细分品类背后,深层次展现的是消费者追求健康、自由、多元、精致、独特的生活态度。

2022年消费市场遇冷的声音不断传出,行业投融资数量锐减,新消费品牌估值下跌,消费者信心指数降到低点。前一年还爆火的消费市场在2022年被踩下了急刹车。在此背景下,2022年消费行业大盘究竟表现如何?是否还有品类或赛道在逆势增长?本篇系「先行者2023」系列观察第二篇,CBNData将通过梳理过去一年的宏观消费重要指标和线上消费品类数据,为大家盘点总结2022年消费市场情况,挖掘5大逆势增长赛道。
消费大盘稳定,市场韧性体现,线上渠道重要性提升
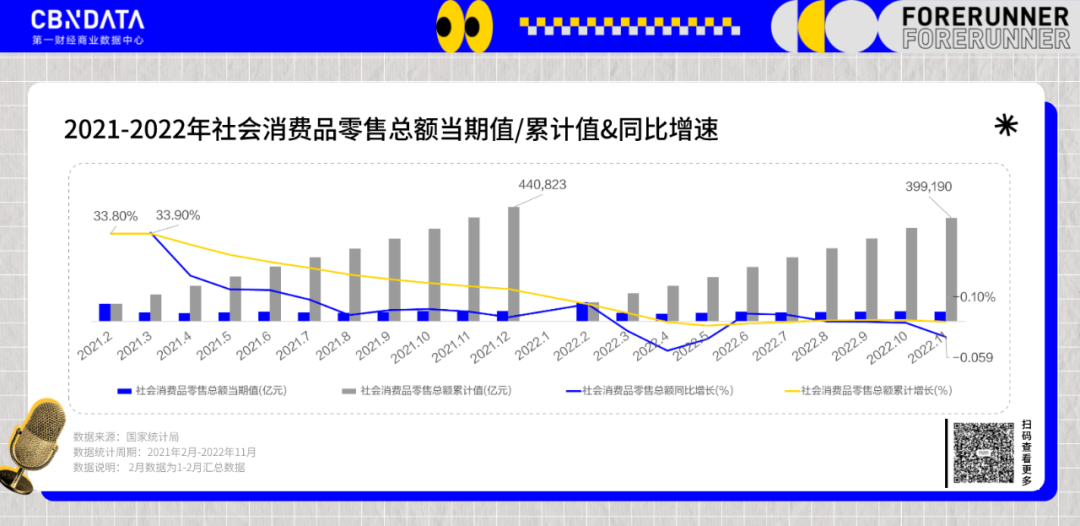
根据国家统计局数据,2022年社会消费品零售总额累计增长率相较2021年整体略有下降。此前,多月份社会消费品零售总额增速的负增长,也曾引发不少人对消费市场的担忧。不过从数据结果来看,11月底社会消费品零售总额与2021年同期基本持平,消费市场的韧性体现,消费大盘基本稳定。
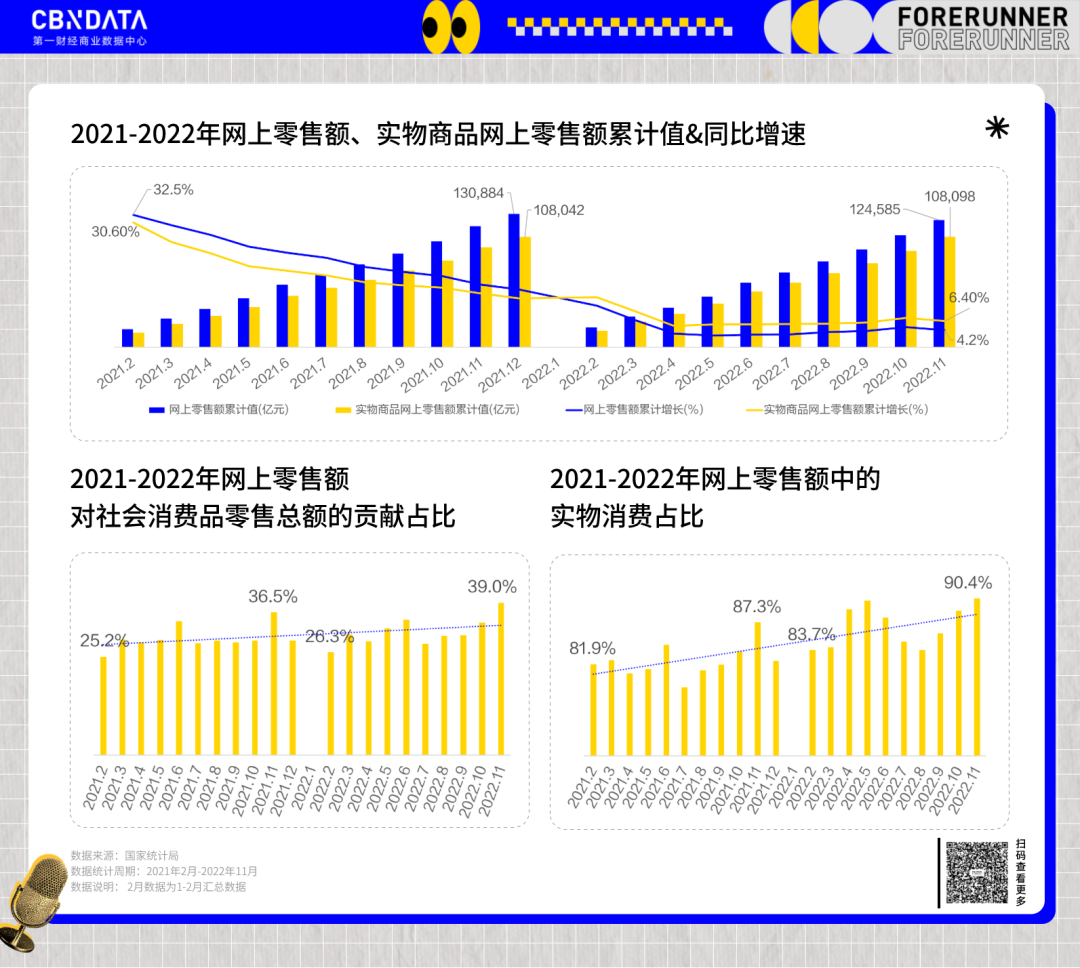
从渠道端来看,2022年线上渠道的消费重要性持续得到提升,网上零售额、实物商品网上零售额均超去年同期。网上零售额对社会消费品零售总额的贡献度在2022年11月达到近两年的峰值39.0%,冲击40%关卡。同时2022年全年实物商品网上零售额的同比增速均高于网上零售额增速,网上零售额中的实物消费占比也由2021年11月的87.3%提升至2022年11月的90.4%。
线上保健、户外、母婴、美发、宠物,5个相关一级品类逆势增长
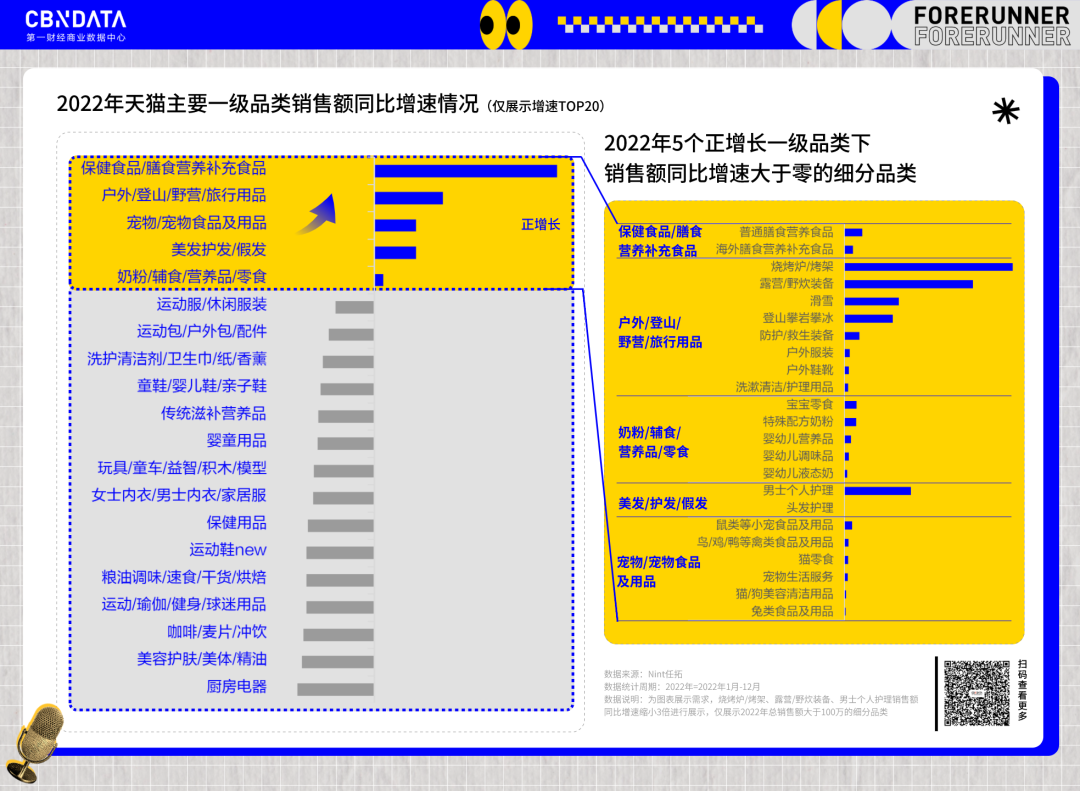
2022年实物商品网上零售额的提升,离不开线上高增长的相关品类。以线上天猫平台为例,根据任拓天猫消费数据,2022年线上多数一级品类销售额同比下降,但仍有“保健食品/膳食营养补充食品”、“户外/登山/野营/旅行用品”、“奶粉/辅食/营养品/零食”、“美发护发/假发”和“宠物/宠物食品及用品”5个一级品类逆势增长。本次CBNData将着重研究这5个一级品类中销售额同样增长的细分品类,聚焦新锐赛道,探究其市场变化情况。
保健 | 疫情推动呼吸道保健品热销,免疫力产品件单价提升超2倍
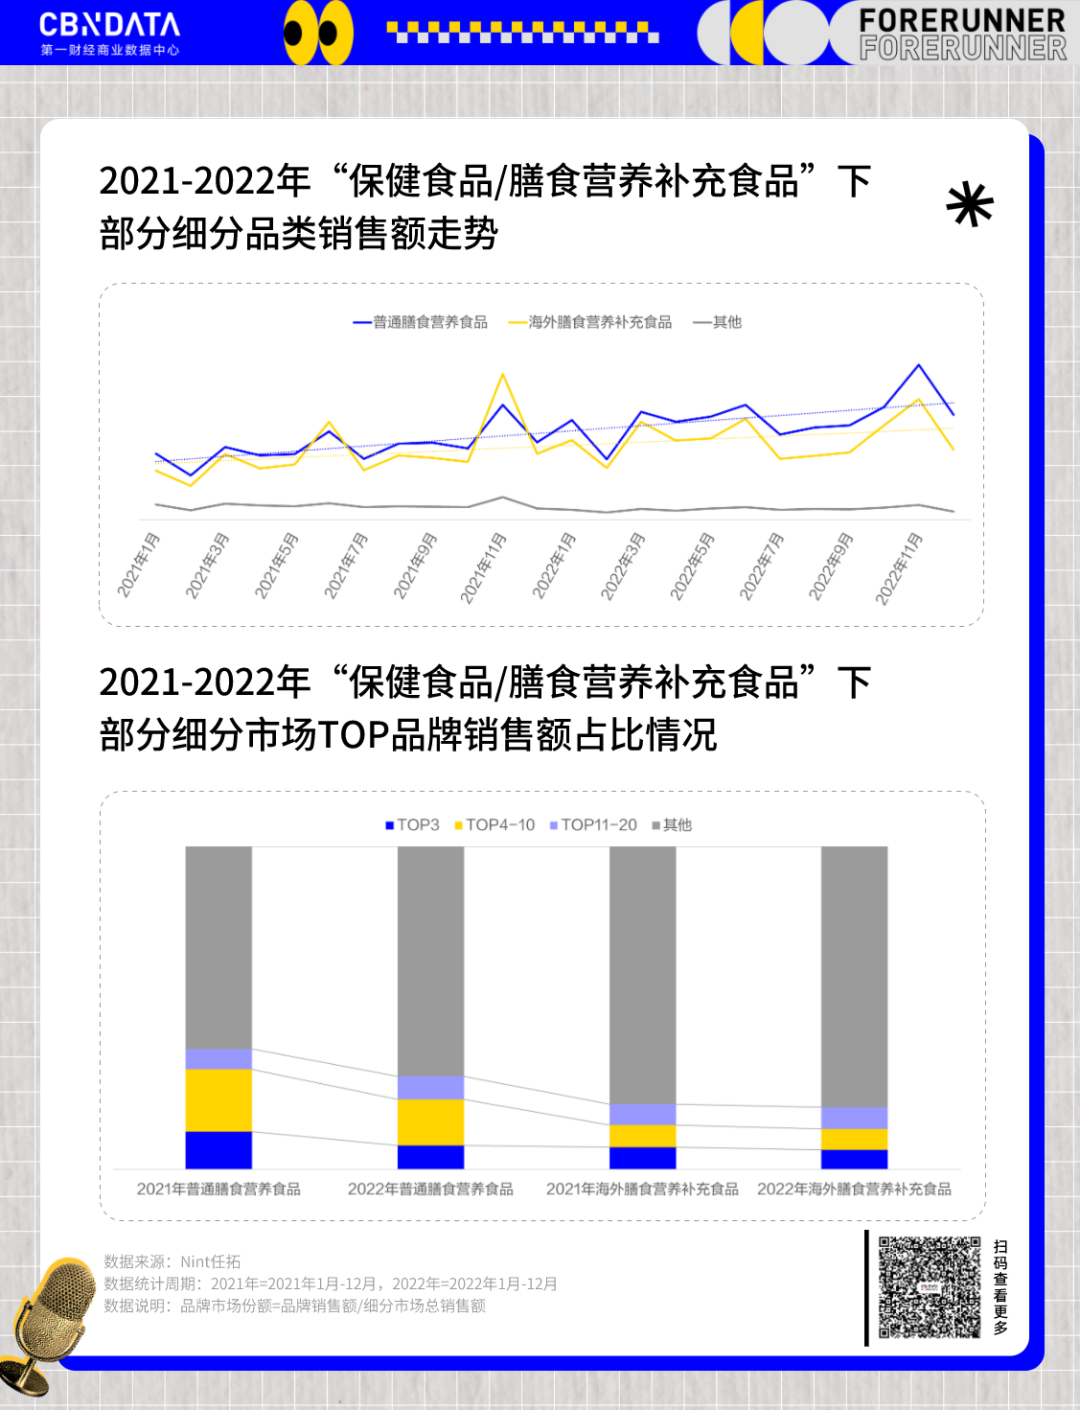
疫情催生了庞大的保健消费需求。在过去两年间,保健食品下的“普通膳食营养食品”和“海外膳食营养补充食品”销售额保持稳定的上升趋势。(“普通膳食营养食品”细分品类覆盖在天猫平台销售的国产和国际品牌,“海外膳食营养补充食品”覆盖在天猫国际平台销售的品牌,主要为国际进口品牌。)从TOP品牌销售额占比情况来看,2022年“海外膳食营养补充食品”和“普通膳食营养食品”的市场品牌格局较为稳定,TOP20品牌仅分别占据约30%和20%的市场份额,市场集中度较低。
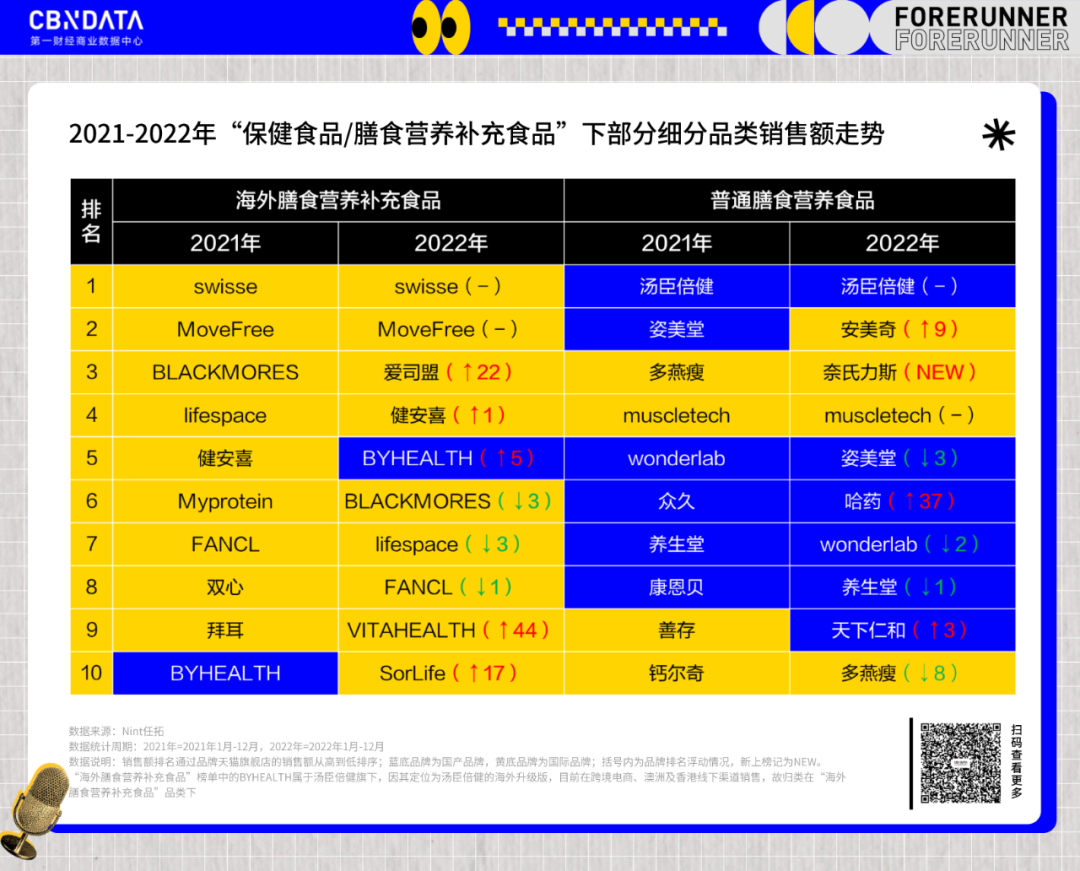
2022年,由于新冠可能带来呼吸道感染的症状,“海外膳食营养补充食品”下的“呼吸道营养补充剂”销售额飞速增长。“海外膳食营养补充食品”榜单下2022年排名上涨最快的品牌爱司盟,正是凭借其在“呼吸道营养补充剂”细分品类下销售额排名第一的肺动力保健品,跻身榜单TOP3。
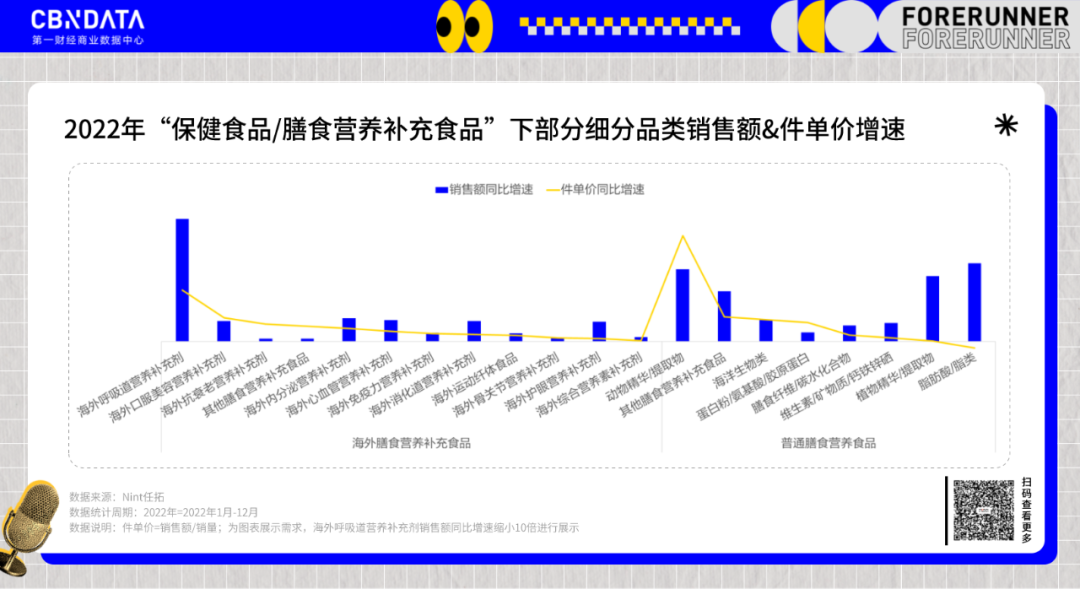
2022年细分品类的销售额高低也发生了排位变化,“普通膳食营养食品”销售额全面反超“海外膳食营养补充食品”。其中“普通膳食营养食品”下的“动物精华/提取物”不仅销售额同比增速排名前三,件单价提升幅度也最为显著,从2021年的平均件单价152.8元提升至2022年的510.8元,增幅234.3%。“动物精华/提取物”细分品类下加强免疫力的牛初乳粉、乳铁蛋白产品热销,消费者对免疫力的关注越来越高。
大品牌依然是保健赛道的“头号玩家”。2022年“普通膳食营养食品”榜单中的国产品牌数量也与2021年保持一致,汤臣倍健国产保健品品牌第一的地位稳定。哈药在2022年新跻身TOP10,销售额排名快速提升。对比其2021年和2022年的产品矩阵发现,2022年哈药官方旗舰店在钙铁锌口溶液大单品外,全新上线了消食化积口服液、护肝绿康软胶囊、DHA藻油凝胶糖果、山楂鸡内金益生菌咀嚼片多款单品,产品覆盖的人群也从儿童拓展到女性、孕妈以及中老年人群。
户外 | 露营、滑雪、攀岩风头正盛,露营野炊的精细化消费需求显现
2022年户外运动从专业爱好成为一种潮流生活方式。消费者对自由户外空间的向往、对精致露营的追求,进一步推动露营野炊装备消费的增长。冬奥会也带动冰雪消费热潮。根据任拓天猫销售数据,滑雪消费在2022年实现销售额同比超150%的增长。登山攀岩虽然当前销售额不高,但也成为销售额增速第三的户外运动消费类型。从市场集中度来看,露营、滑雪、攀岩市场集中度较高,近半销售额由TOP10左右的品牌贡献,头部品牌变动不大,不过2022年销售额TOP10榜单仍有新意。
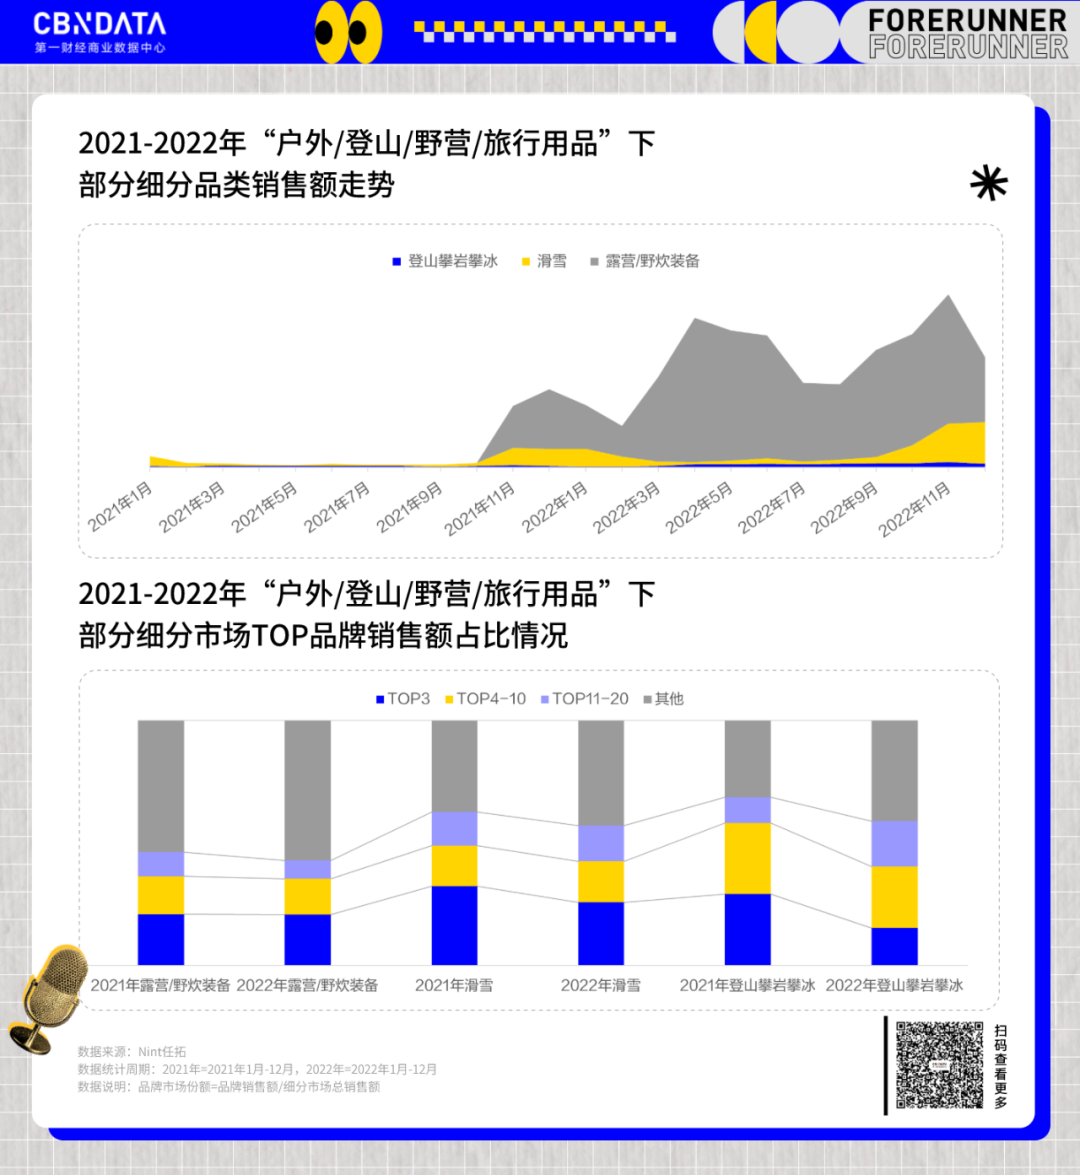
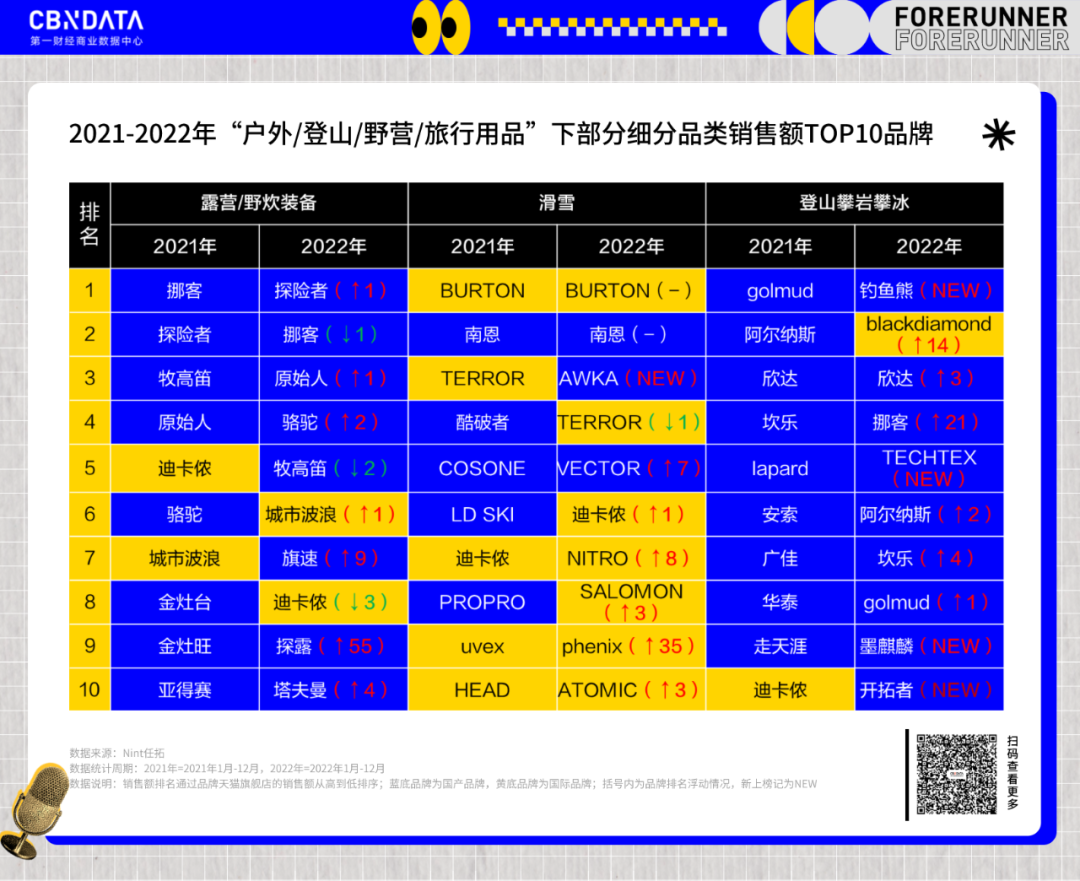
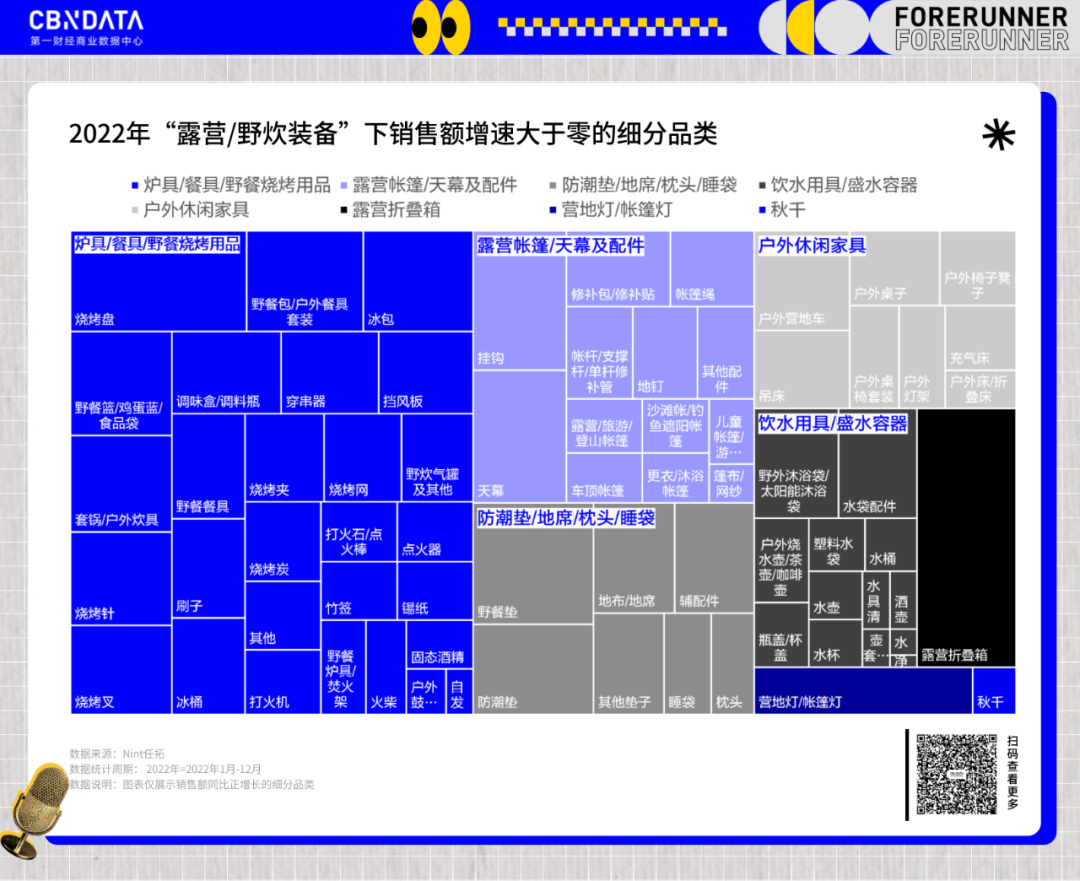
值得一提的是国产品牌的表现,2022年露营品类销售额TOP10品牌榜单仍以国产品牌为主,且多数上榜的国产品牌排名较去年都有提升。CBNData通过观察露营品牌的细分品类销售额走势发现,“炉具/餐具/野餐烧烤用品”对品牌的销售额贡献度在逐步提升。2022年12月,探险者的“炉具/餐具/野餐烧烤用品”销售额排名从第三跃升至第一,原始人的“炉具/餐具/野餐烧烤用品”销售额也成功超越“露营帐篷/天幕及配件”,成为品牌销售额第二高的细分品类。
作为2022年露营品类下销售额增速最快的细分品类,“炉具/餐具/野餐烧烤用品”下烧烤盘、野餐包、野餐篮、户外炊具、烧烤针等精细化的户外露营野炊用品需求高涨,销售额同比增速超1000%。从头部品牌的品类构成转变也可以看出,露营品类正在向满足精细化、多元化露营野炊需求发展。
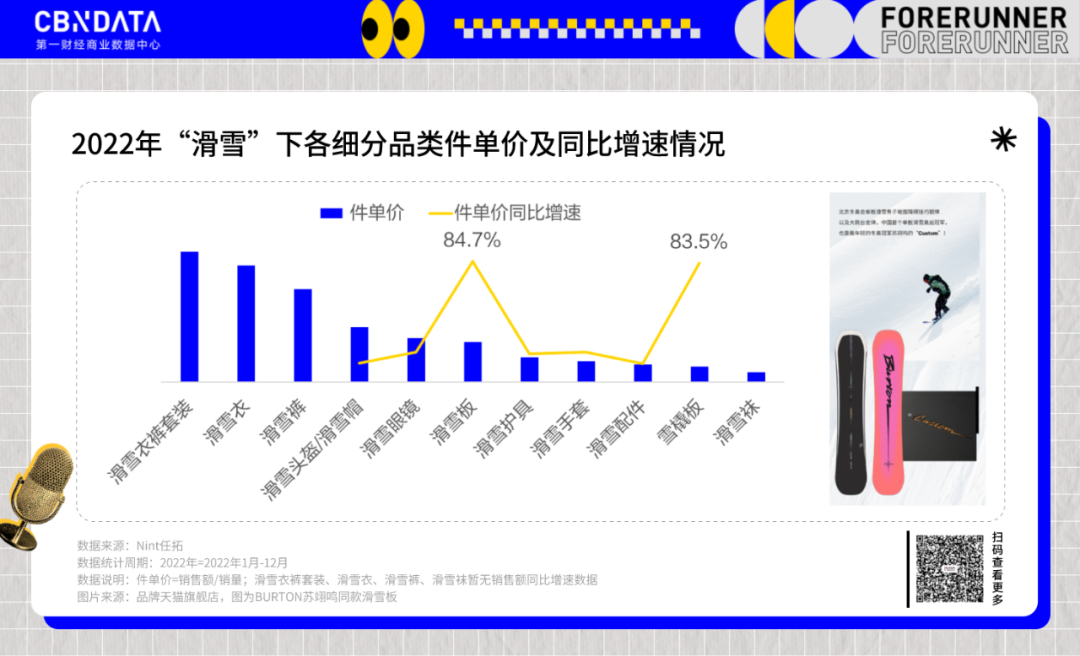
另一点值得关注的是国际专业品牌的入局,滑雪品类在过去两年间有包括MACKAGE、FUSALP、FACTION等超88个国际专业滑雪品牌通过天猫渠道进入中国市场。2022年滑雪销售额TOP10品牌榜单中,也多见专业滑雪的国际品牌上榜,除了大众较为熟知的BURTON和TERROR,美国顶级单板品牌NITRO、法国著名户外品牌SALOMON 、日本滑雪品牌phenix、奥地利滑雪品牌ATOMIC也在今年新上榜TOP10。此外,滑雪榜单中也不乏优秀的国产品牌,例如南恩、WAKA、VECTOR。南恩主打滑雪衣,AWKA和VECTOR更侧重滑雪眼镜和护具。2022年滑雪板和雪撬板件单价快速提升,消费者展现出愿意为滑雪运动投入的高消费意愿。对比2021年,2022年滑雪板销售额TOP10热卖产品中,更多高价的国际滑雪品牌的滑雪板产品上榜,其中以BURTON苏翊鸣同款滑雪板售价最高,参考价6798元。
攀岩品类销售额在2022年快速增长,但当前市场体量依然偏小,品类下以国产品牌为主。榜单中一个有趣的地方在于,新上榜的TECHTEX此前是专注拐杖设计制造的品牌,如今以登山杖为切入点进入攀岩市场并上榜TOP10,这或许可以为想切入特定细分市场的品牌提供一个新的思路。
整体看来,户外品类下当有较多国产品牌选择时,消费者仍会偏好国产;在国产品牌选择较少时,综合性的相对平价的国际品牌成为主要选择。举例来说,在露营这一国产品牌较多的品类下,迪卡侬是唯一上榜的国际品牌,而其在2022年的排名相较2021年也明显下降。攀岩品类中的情况类似,2021年上榜的迪卡侬在2022年不再入围TOP10。而在滑雪这一国际品牌主导的品类下,迪卡侬相较去年排名提升,成为仅次于专业滑雪品牌BURTON和TERROR的国际品牌。
母婴 | 宝宝零食、婴幼儿调味品赛道崛起,婴幼儿液态奶带来全新喂养体验
随着90后、95后开始为人父母,与上一辈不同的育儿观念也带动了母婴品类下新兴产品的消费。2022年“奶粉/辅食/营养品/零食”品类下,销售额快速增长的宝宝零食、婴幼儿调味品、婴幼儿液态奶都是近年崛起的新赛道。宝宝零食、婴幼儿调味品的消费增长,展现出母婴市场对婴幼儿饮食多样化的关注,同时液态奶的出现也向宝妈人群提供了新喂养体验的可能性。
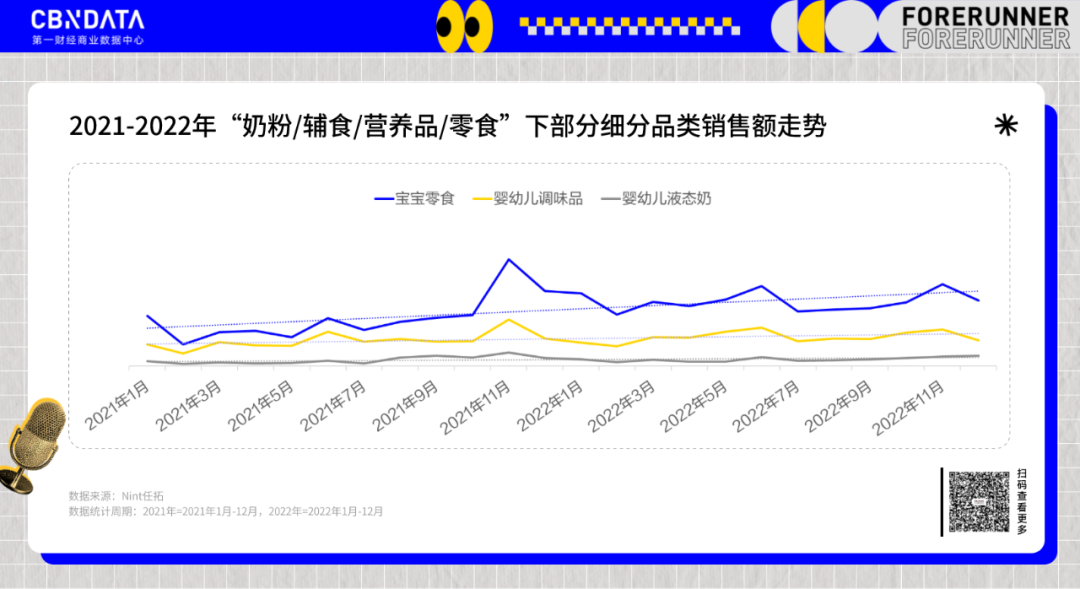
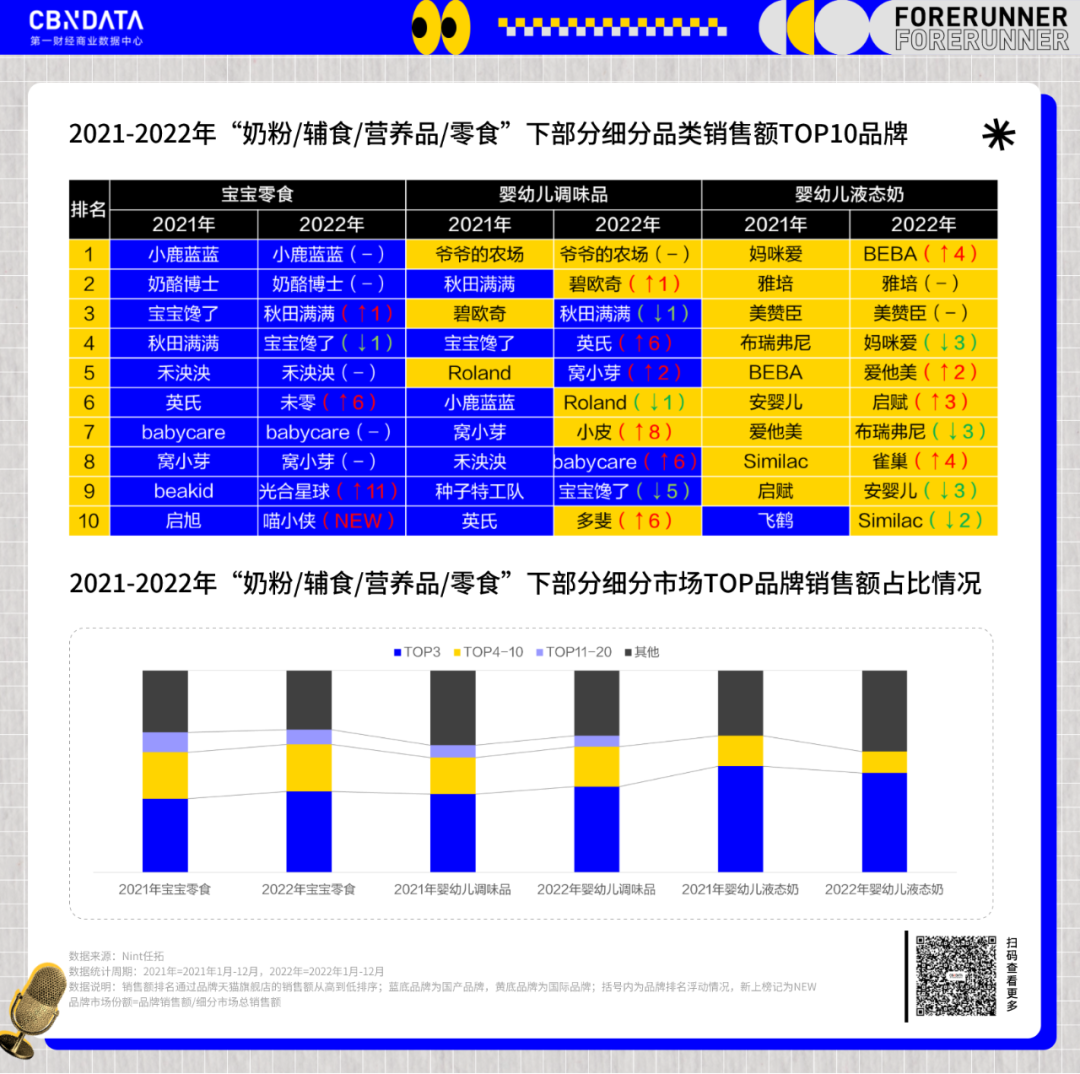
宝宝零食细分品类下,进入销售额TOP10品牌榜单的多为新锐国产品牌,其中小鹿蓝蓝、奶酪博士、秋田满满、窝小芽都是成立于5年内的新品牌。2022年发布的《儿童零食通用要求》团体标准也为入局的品牌提供了参考依据,一定程度上助推了国内宝宝零食赛道的规范化发展。与宝宝零食细分品类不同,2022年婴幼儿调味品榜单下更多国际品牌,爷爷的农场凭借核桃油大单品连续两年稳居TOP1位置。核桃油占据线上婴幼儿调味品销售额的70%,其他调味品则包括芝麻猪肝粉、酱油、咖喱块、菌菇粉等。婴幼儿液态奶在2022年实现了销售额同比超100%的增长,不过目前入局液态奶的国产品牌尚少,细分市场由国际老牌奶粉品牌主导。从市场格局角度而言,在以上三个细分品类中,TOP3品牌占据超四成市场份额且年度排名浮动较小,可以预见短期内头部聚集的格局较难改变。
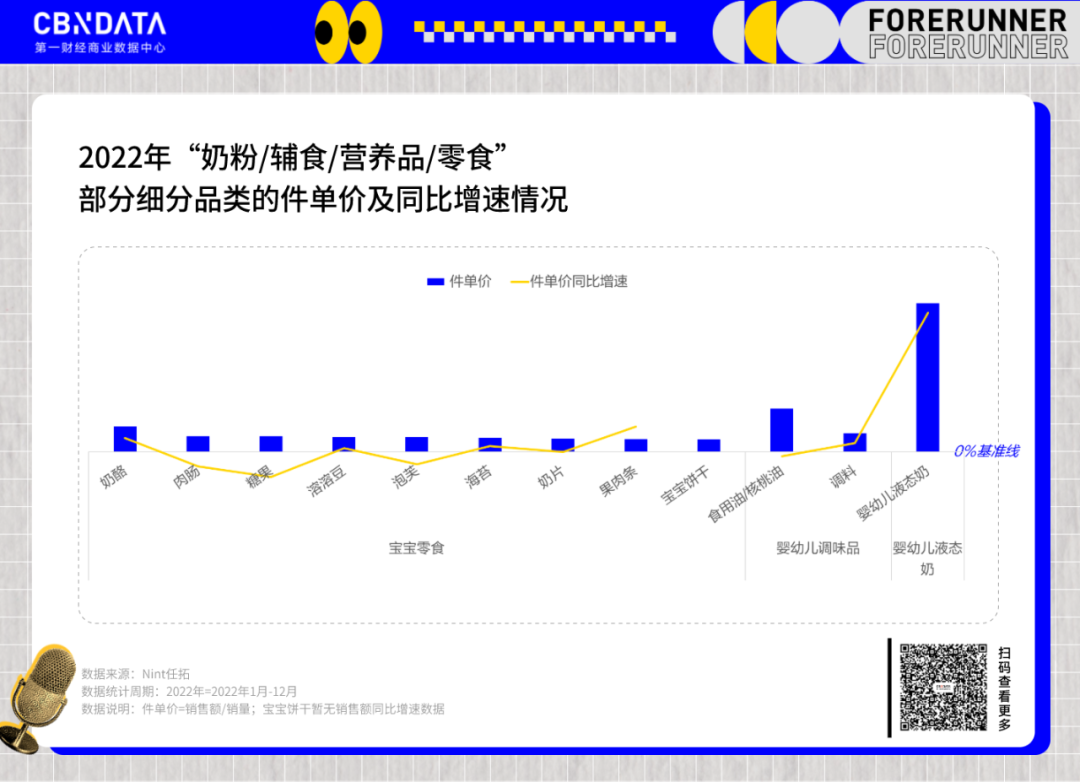
值得关注的是液态奶这一新兴品类,可以说是中国母婴市场消费升级的一大体现。从单价变化来看,2022年婴幼儿液态奶的件单价提升最为显著,从2021年的平均件单价154.5元提升至298.1元,增幅92.9%。