
影视寒冬下,代言和片约锐减,当更多粉丝群体庞大的明星下场,新一轮明星副业浪潮,会是例外吗?
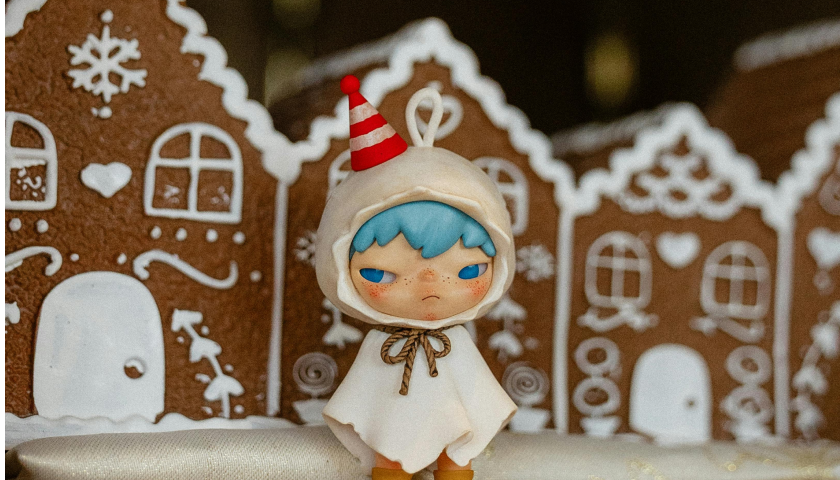
图片来源:pexels
过去一年,易烊千玺、赵露思等明星密集下场电商平台开网店,明星副业的风向变了。
易烊千玺的“罤”旗舰店是最典型的样本:一款售价126元的帆布包销量突破10万+,单款卖出千万元;手工羊毛玩具“一䍩羊”玩偶定价499元,在二手平台更是一度被炒到6万元。赵露思的生活方式品牌ROSYDOEDIAN上线三个月GMV破亿,涵盖发饰、水杯、宠物用品等。
以往明星开店多扎堆服饰、潮牌,2026年这批新浪潮则切入了更高频、更日常的赛道。明星参与设计构成产品卖点,但产品能否让非粉丝也愿意买单,才是这批新店真正的考题。
明星集体开网店,盯上高毛利生意
10月16日上午11点,“罤”天猫旗舰店正式上线,首批上架十款产品,包括笔记本、风铃、冰箱贴、扩香石、香猫香插、帆布子母包等,短短时间内粉丝已经破63万。
首批现货,在刚上线时就被抢空,粉丝如果想购买,需要等待180天的预售期。在“双11”榜单上,店内的单肩包一度登顶新品榜TOP1。
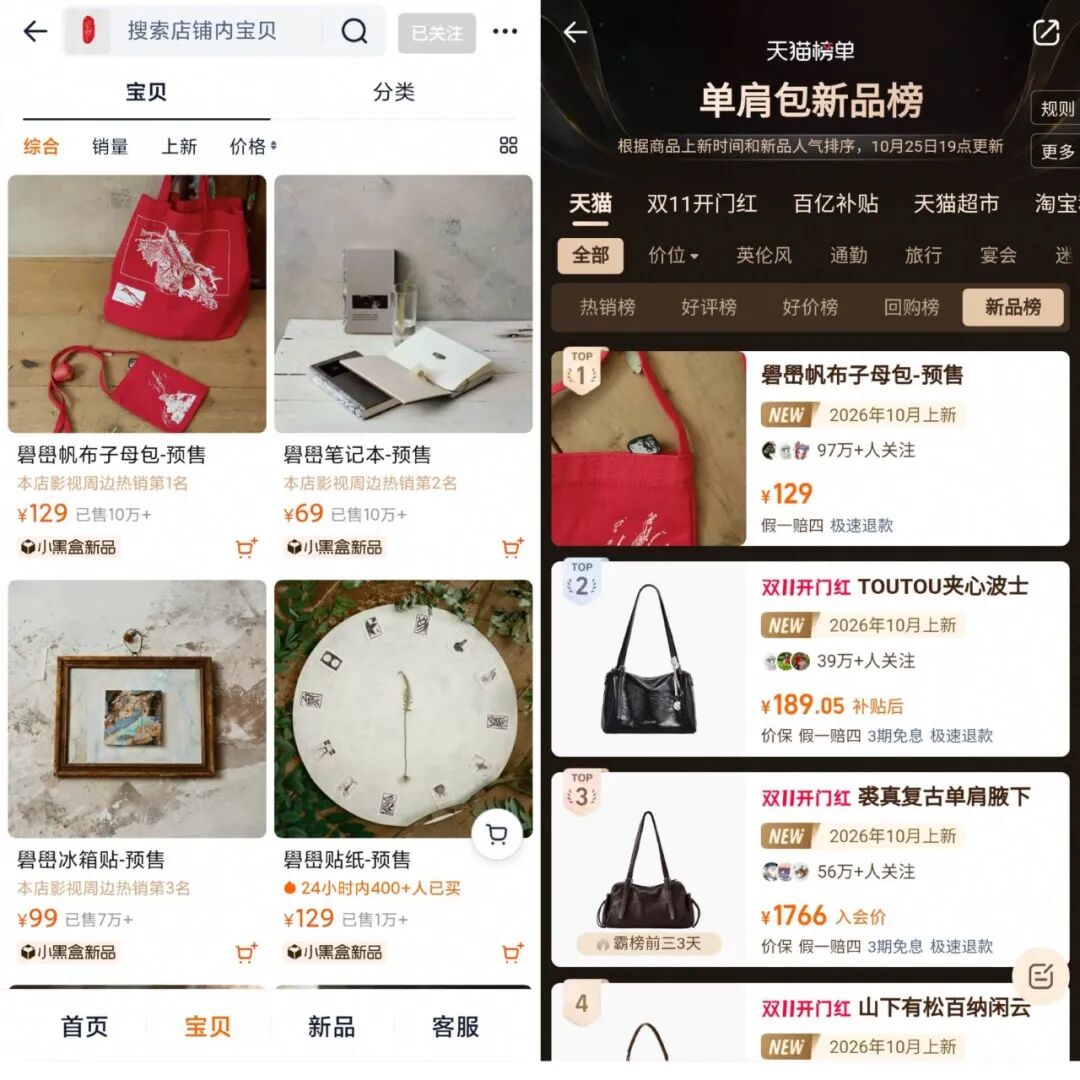
这并非个例,2026年以来,多位明星亲自下场开网店。从明星在天猫开设店铺来看,一类是低客单价的高频日化产品。譬如,华晨宇的重点POINZ主要卖花露水、精油贴、紫草膏,定价19.9~59.9元。
另一类则是生活方式杂货。Tech星球在RDD线下店看到,其产品在北京某商场的生活方式集合店内,与Tagi、Jellycat等品牌相邻陈列。
这切中的也是当下的情绪经济。典型代表便是Tagi,能在新消费集体沉寂、低客单价盛行的阶段跑出来,核心在于没有把自己放进消费品的竞争逻辑里。当其他品牌在拼性价比、拼功能、拼流量投放效率时,Tagi.卖的则是情绪道具和社交货币,定价锚定的不是成本,而是消费者心里那份“感觉值多少钱”。
Tagi.的特色是坚持用高饱和、高对比的鲜艳色块和花朵、小狗等具象元素。一个百元手机壳、两百元水杯,在心理账户里属于“花小钱买开心”,而不是买日用品。在社交平台上,其忠实客户表示一年会为Tagi.花费两三万。
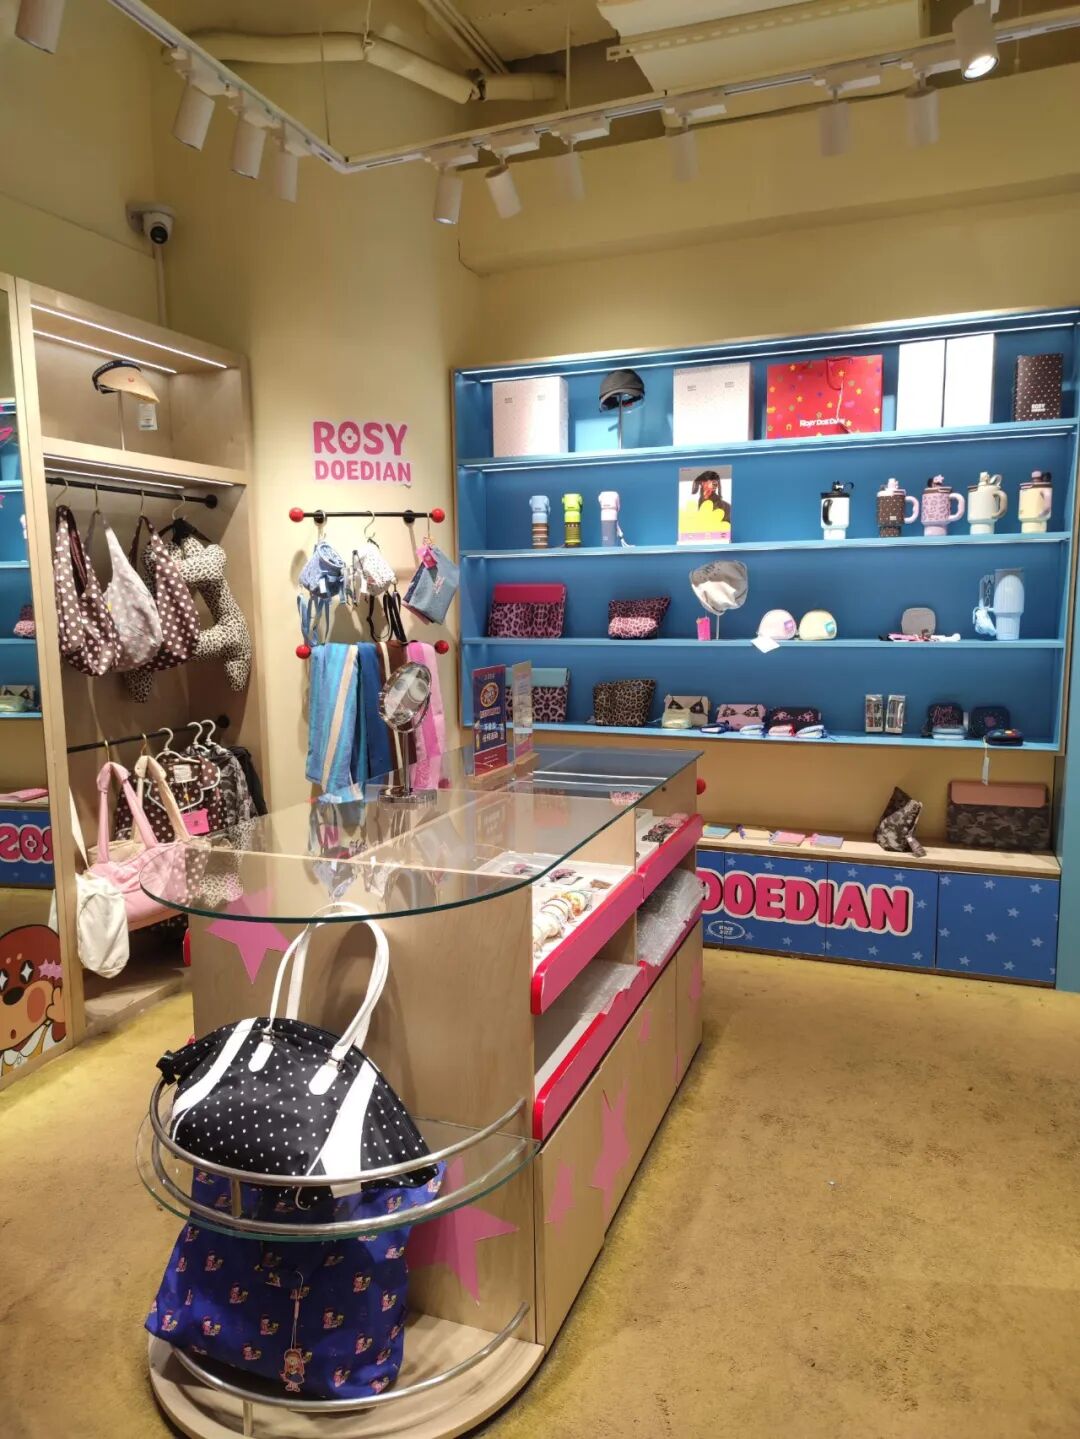
这类品牌本质上采用相似的打法组合:去品类化定位、强视觉符号、创始人生活叙事,以此捕获同一群为“感觉”和“晒图”买单的年轻消费者。不同之处在于,赵露思能凭借明星身份快速完成冷启动并起量。
从运营主体来看,这一轮明星开店,产品强调明星亲自设计的同时,又在品牌上规避掉与明星的直接联系。公开资料显示,“罤”旗舰店运营方为北京果丁网络科技发展有限公司,企查查APP显示,该公司成立于2026年8月,注册资本50万元,由北京果丁科技文化创意产业有限公司全资持股。
“罤”这个IP的商标,是由易烊千玺的关联公司“北京羊踯躅文化传媒有限公司”(由其母亲持股99%)在2026年3月提前申请注册的。因此,更准确地说,果丁网络是易烊千玺团队为运营“罤”品牌而搭建或合作的执行公司,而非他个人直接名下的企业。
在RDD线下店里,从产品标签来看,其委托方为杭州可露丽文化创意有限公司,是赵露思 RDD 品牌体系内的关联公司之一。
相同之处在于,产品均以明星个人设计加持为卖点。“罤”定位于易烊千玺的个人艺术IP,产品定价随之走高,明星身份在其中承担的是启动期的认知入口与审美背书功能。在赵露思店铺内,一款大肠发圈售价超过100元,豹点图案圆珠笔139元两支;而在电商平台搜索同类产品,售价多在10元以内。
踩中IP生意红利,贴牌代工生产
这批明星品牌开店做的毛绒玩具、潮玩和日常杂货,正好踩在IP授权消费扩张的节奏上。2025年,国内授权商品零售额达到1798.5亿元,其中国产原创IP占了销售额的63.8%。当消费者越来越愿意为国产IP花钱,明星IP是其中最容易起步的一类。
与此前明星下场做餐饮店、售卖课程等不同,这一轮明星品牌更多依托成熟的供应链。
明星餐饮火锅店之所以难以为继,核心在于把餐饮当成流量变现的终点,而非一门需要长期经营的生意。明星能吸引第一波打卡,但复购靠的是口味、服务和性价比,这恰恰是多数明星店最薄弱的环节。
日化产品则不同,可以依托已经成熟的供应链。从赵露思产品线下店可以看到,产地多只模糊标注为浙江或广东;部分箱包类产品显示为“广州星界品牌管理”;易烊千玺的风铃产品,生产商是东莞一家五金机械公司。
浙江义乌、广东东莞,都是国内小商品和箱包最成熟的产业带。
行业在去年已有成功先例。五月天的“卜卜”、周深的“周可可”,这类歌手代表已将周边毛绒公仔做成圈内的标志性符号。周杰伦的IP产品CHOUCHOU甚至从线上走到线下,在上海开起门店,选址紧邻名创优品旗下的TOP TOY。这背后是粉丝群体的一种身份认同,尤其在线下演唱会等场景下,可以快速识别彼此身份,成为一种社交货币。
华晨宇的品牌也是如此,尽管是日化品类,他也提到,自己做的是户外下午两点到晚上十点的演唱会,歌迷和他本人都面临蚊虫叮咬、高温暴晒、脱妆等问题,驱蚊产品、冰感湿巾、舒缓膏因此成为首批产品。
在运营路径上,普遍做法是在举办演唱会的城市开设毛绒公仔线下快闪店,同时与小程序、自有APP及第三方电商平台等线上渠道结合,产品线也在持续扩充,最终形成从产品到售卖的闭环。
一位电商服务商向Tech星球介绍,近两年还出现了网红个人IP开店潮,这类店铺多集中在服饰赛道,以“主理人”身份运营。比如,抖音的唐发发,主播、网红出身的店主,淘宝店铺就直接叫“唐发发”。
上述服务商负责操盘一些明星服饰店铺。据他介绍,明星店铺的退货率相比普通服饰店会好一些,但服饰类目退货率高的通病仍然存在。明星开店的优势主要体现在前期,有粉丝基数,起步相对更容易。
华晨宇则代表了另一种路径:与专业日化企业合作。在双方合资的“重点 POINZ”品牌运营主体中,小阔集团(口腔护理品牌“参半”母公司)通过子公司持股70%,掌握控制权;华晨宇通过其控股公司持股20%,身份是品牌“联合创始人”,深度参与品牌定位、视觉和选品,但并非小阔集团员工或集团层面股东。双方此前还有一层关系:华晨宇曾担任小阔集团旗下“参半”品牌的代言人。
重点产品线也是企业与明星的一次联合合作:借助明星参与设计的背书,将原本单一的口腔护理产品线拓展至日化等品类。
新一轮副业浪潮,还是昙花一现?
但硬币的另一面是,从赵露思的店铺来看,其品牌依旧与明星深度绑定:购买产品可获赠赵露思小卡和周边。部分粉丝更是接近“买椟还珠”式消费,在二手平台上,有消费者留下赵露思相关小卡、挂件等赠品,再将正品以低于官方售价的价格转卖。
但快速扩张的同时,品控问题已开始浮现。有消费者反映水杯掉漆、抓夹易断、包包开线。赵露思本人曾在直播时直接回应品控问题,“RDD 品控很差吗?你可以告诉我一下就是哪些品牌品控是很好的吗?”她认为品控问题与价格相关,没有办法人工一个一个开箱看。如果有品控问题可以直接找客服退换货,无论是粉丝还是消费者,RDD 必须让大家觉得花了这个钱是值当的。
相比于生活方式品牌,赵露思美妆品牌进展并不顺利。ROSE AMIGO在澳门演唱会上作为伴手礼首次面世时,粉丝自发产出上千条种草笔记、集体催上新,声量并不低。然而,从实际销售转化来看,相比RDD的体量,美妆线的持续销量表现并不突出。
生活方式杂货与服饰的购买门槛较低、决策链路较短,粉丝“顺手支持”的意愿相对更强。而美妆品类,则面临更严格的功效审视和更激烈的品牌竞争,粉丝滤镜的效力会相应减弱。
与开餐饮店的浪潮中,明星逐步退出股东行列、弱化本人效应的路径类似,这批品牌通常以明星的猫狗宠物为原型设计周边,尽管理论上更容易让非粉丝消费者产生好感,也能规避明星个人舆情的直接冲击。但问题在于,宠物IP的情感连接深度能否支撑长期复购。
从重投入的餐饮,到直播电商、直播卖课,明星副业似乎从未错过任何一个风口,却也始终难逃速生速死的命运。
欧阳娜娜的nabib便是前车之鉴。2022年,浴袍定价988元被质疑“割韭菜”,成本估算仅50~65元。四年后,其小程序官方店铺已经关闭。这个案例的关键在于,产品力与定价的严重错位,当消费者发现“明星光环”撑不起价格,品牌就失去了存在理由。
王鹤棣的D.Desirable则暴露了运营层面的问题。其运营公司广州缔造(王鹤棣持股51%)在2026年5月因“通过登记住所无法联系”被列入经营异常名录。抖音旗舰店销量最高的单品累计仅1202件,而且还是该平台唯一销量破千的单品。
周深旗舰店则呈现另一种走向。在去年成为现象级案例之后,目前店内仅剩一款39元挂绳周边,其他产品均显示暂无商品。
这一轮明星开店浪潮,还有一个更现实的背景:影视寒冬下,代言和片约锐减,当更多粉丝群体庞大的明星下场,新一轮明星副业浪潮,会是例外吗?
本文转载自Tech星球(ID:tech618),已获授权,版权归Tech星球所有,未经许可不得翻译或转载。
由第一财经、第一财经商业数据中心(CBNData)联合发布的《开物·2025中国消费品牌智能创新白皮书》,现已现货发售!在喧嚣的技术浪潮之中,什么是真正可落地的智能创新?AI应该从哪里切入企业核心能力?品牌如何在不确定的环境中,构建可持续的长期竞争力?这份超13万字的深度洞察,覆盖了万级智能消费相关人群样本,携手数十位行业专家,对3000+消费品牌企业进行了系统拆解,帮助中国消费品牌在智能时代明确坐标、重构能力,实现从“开物”到“成务”的价值跃迁!

好文章,点个赞
版权提示
转载第一财经商业数据中心原创稿件,请于文首标明来源、作者,并保持文章完整性。非第一财经商业数据中心原创稿件,未经许可,任何人不得复制、转载、或以其他方式使用。如需转载或以其他方式使用稿件内容,请联系CBNData客服DD-4(微信ID:CBNDataDD4)